به گزارش شهرآرانیوز؛ بازار نوشتافزار، فراتر از یک خرید مقطعی و فصلی در آستانه بازگشایی مدارس، یکی از بازارهای پرگردش مالی است که در طول سال تحصیلی نیز با خریدهای تکمیلی خانوارها زنده نگه داشته میشود. بر اساس آمارهای موجود، تا یک دهه پیش نزدیک به ۸۰درصد از بازار نوشتافزار کشور در تسخیر بلامنازع اقلام وارداتی چینی و هندی بود.
اگرچه تولیدکنندگان داخلی طی سالهای اخیر با سرمایهگذاری و ارتقای کیفی توانستهاند سهم خود را به حدود ۶۰درصد برسانند، اما تحلیلگران و فعالان این صنف معتقدند که در صورت مهار قاچاق و سیاستگذاری حمایتی، این سهم میتواند بسیار فراتر رود.
حجم بازار و مصرف
برای برآورد دقیق اندازه بازار نوشت افزار، به جای اتکا به میانگینهای کلی «سبد خرید مدرسه»، باید یک الگوی مصرف متعارف و واقع بینانه در طول سال تحصیلی را مبنا قرار داد. بر اساس این الگو، مصرف دورهای انواع دفتر، مداد، مدادفشاری، خودکار، پاک کن، تراش، ماژیک، چسب، پوشه و مدادرنگی در کنار اقلام بادوامتر نظیر خط کش، پرگار و جامدادی (که الزاما هر سال تعویض نمیشوند) شاکله هزینه را تشکیل میدهند.
بررسی قیمتها در شهریور۱۴۰۵ گویای فشار مضاعف این سبد حداقلی بر معیشت خانوار است؛ جایی که قیمت یک دفتر ساده صدبرگ از ۱۶۵هزار تومان تا بیش از ۴۰۰هزار تومان نوسان دارد و یک بسته دوازده عددی مداد معمولی به محدوده ۳۰۰هزار تومان رسیده است. با تجمیع خریدهای آغاز سال و نیازهای تکمیلی طول سال تحصیلی، هزینه سالانه نوشت افزار هر دانش آموز صرفا برای نوشت افزار و فارغ از هزینههای سرسام آور کیف، کفش، فرم مدرسه، کتابهای درسی و سرویس بین ۴ تا ۶میلیون تومان برآورد میشود.
با درنظرگرفتن بیش از ۳میلیون دانش آموز در استانهای خراسان رضوی، خراسان شمالی، خراسان جنوبی، سیستان وبلوچستان، کرمان و یزد ظرفیت بالقوه بازار سالانه نوشت افزار در این پهنه جغرافیایی، رقمی بین ۱۲ تا ۱۸هزار میلیارد تومان (۱۲ تا ۱۸همت) برآورد میشود؛ بازاری عظیم با میانگین ۱۵همت که نشان میدهد انفعال در تأمین زنجیره ارزش و غفلت از توان تولید داخلی، چگونه جریان سرمایه را به سمت شبکههای واردات و واسطه گری هدایت میکند.
علاوه براین، خراسان رضوی به دلیل هم جواری با افغانستان و نزدیکی به تاجیکستان، یکی از استانهایی است که ظرفیت خوبی برای صادرات انواع نوشت افزار به این دو کشور دارد. با این حال به گفته فعالان اقتصادی با توجه به اینکه هنوز به طور تخصصی برای صادرات این کالاها اقدامی نشده است، هنوز نتوانستهایم سهم درخور توجهی از بازار این کشور را به دست آوریم.
مشکلات ساختاری صنعت نوشت افزار
شهرام عیدی زاده، کارشناس اقتصادی، با بیان اینکه بازار جهانی نوشت افزار و ملزومات اداری و تحصیلی در سال۲۰۲۵ بیش از ۱۷۶میلیارد دلار برآورد شده و همچنان با نرخ رشد سالانه حدود ۴.۴ تا ۵.۱درصد در حال گسترش است، گفت: بخش مهمی از این تقاضا نیز در اقتصادهای درحال توسعه و کشورهای دارای جمعیت جوان شکل میگیرد.
ایران از نظر ظرفیت تولید، دست خالی نیست. در بسیاری از اقلام نوشت افزار، تولیدکنندگان داخلی سال هاست فعالیت میکنند و بخشی از نیاز بازار را تأمین میکنند. مسئله، اما جای دیگری است. چرا این ظرفیت هنوز به حضور جدی در بازارهای خارجی، به ویژه بازار کشورهای فارسی زبان، تبدیل نشده است؟
وی بیان کرد: سهم محصولات ایرانی در بازار تحصیلی کشور از حدود ۳۰درصد در اوایل دهه۹۰ به نزدیک ۸۰درصد در حال حاضر رسیده است. اما این افزایش سهم ناشی از افت شدید واردات به دلیل محدودیتهای ارزی و انقباض شدید بازار داخلی به دلیل افت قدرت خرید مردم بوده است، نه جهش صادراتی یا ظرفیت سازی جدید. بر اساس آمارهای وزارت صمت، ظرفیت کل تولید سالانه، ۴ میلیارد واحد محصول است. در اقلامی مانند مداد، انبارهای کشور لبریز از کالا بوده و پوشش ۱۰۰درصدی نیاز داخلی محقق شده است.
این صنعت بیش از ۱۵۰ هزار شغل مستقیم ایجاد کرده و بیش از ۱۵۰ واحد تولیدی و ۱۹ هزار واحد صنفی در این صنعت مشغول به فعالیت هستند. عیدی زاده ادامه داد: حجم کل صادرات نوشت افزار ایرانی نازل و بین ۷۲۰هزار دلار تا ۳میلیون دلار در سالهای مختلف متغیر بوده است. صادرات موجود عمدتا به صورت انفعالی به مقاصدی، چون عراق، افغانستان، ترکمنستان و کشورهای حوزه خلیج فارس انجام میشود.
مشکلات صنعت نوشت افزار
این کارشناس اقتصادی درباره مشکلات صنعت نوشت افزار بیان کرد: اگرچه ایران در تولید دفتر مشق، مداد و خودکار به ظاهر به خودکفایی بالایی رسیده است، اما بیش از ۶۰ تا ۷۰درصد هزینههای تأمین مربوط به خمیر کاغذ، کاغذ چاپ و تحریر گرماژ پایین، مغزی و تیغههای تراش و جوهر خودکار و رنگ دانههای تخصصی است که از خارج وارد میشوند. این وابستگی ساختاری باعث میشود که نرخ تمام شده کالا، مستقیما تابع نرخ ارز آزاد و تورم وارداتی باشد.
عیدی زاده ادامه داد: بنگاههای تولیدی نوشت افزار در ایران اکثرا خرد و متوسط هستند. در مقایسه با مجتمعهای غول پیکر صنعتی چین در استانهای ژجیانگ و گوانگ دونگ، متوسط هزینه تولید هر واحد کالا در ایران بالاتر است که امکان رقابت قیمتی در بازارهای صادراتی را کاهش میدهد. نوسانات شدید نرخ ارز طی سالهای اخیر و صعود آن، شوکهای قیمتی سنگینی به هزینههای تولید وارد کرده است.
قیمت گرانولهای پلاستیکی مورد استفاده در بدنههای خودکار، خط کش و جامدادی به دلیل قیمت گذاری بر اساس نرخ ارز صادراتی در بورس کالا، جهشهای ۱۰۰درصدی را تجربه کرده و حاشیه سود تولیدکننده را از بین برده است. همچنین تورم عمومی و کاهش قدرت خرید خانوار موجب شده هزینه خرید نوشت افزار ۵۰ تا ۱۰۰درصد افزایش یابد. این موضوع بازار داخلی را منقبض کرده و تولیدکنندگان را با مازاد ظرفیت یا رکود مواجه ساخته است.
موانع صادرات نوشت افزار
عیدی زاده درباره موانع صادرات نوشت افزار هم گفت: الزام صادرکننده به بازگرداندن ارز با نرخهای سامانه نیما در گذشته یا مرکز مبادله در حالی که مواد اولیه را با هزینههای متأثر از بازار آزاد تأمین میکند، انگیزه صادرات رسمی را سلب کرده است. ایران هیچ موافقت نامه تعرفه ترجیحی فعال در حوزه نوشت افزار با افغانستان و تاجیکستان ندارد، درحالی که کشورهایی مثل پاکستان از تسهیلات ویژه مرزی با افغانستان بهرهمند هستند.
تولیدکننده ایرانی نوشت افزار را برای بازار داخل تولید میکند و صرفا مازاد فروش نرفته را بدون تغییر در بسته بندی، زبان و استاندارد به مرز میفرستد. حضور پراکنده و رقابت منفی تولیدکنندگان ایرانی در بازارهای هدف، توان چانه زنی تجار ایرانی را نابود کرده است.
سهم ایران از بازار افغانستان و تاجیکستان
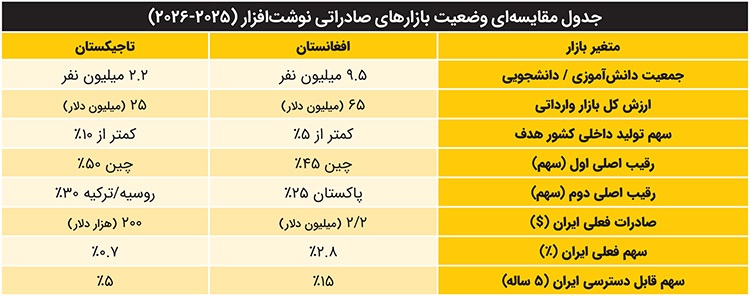
این کارشناس اقتصادی با بیان اینکه پیوندهای فرهنگی تنها بستری اولیه برای حضور در بازار است، گفت: حجم بازار نوشت افزار افغانستان بین ۵۵ تا ۶۵میلیون دلار در سال برآورد میشود با این حال سهم ناچیز ایران در این بازار، نشان دهنده ناکامی در رقابت با رقبای منطقهای است.
وی با تشریح سبد وارداتی افغانستان، به گردش مالی ۱۰.۵میلیون دلاری در بخش دفترچه و محصولات سلولزی، بیش از ۷.۸میلیون دلاری در حوزه کاغذ چاپ و تحریر، ۱.۸میلیون دلاری در بازار مداد و پاستل و ۴ تا ۶میلیون دلاری در بخش خودکار و قلم اشاره کرد و افزود: در شرایطی که چین با سهم ۴۵درصدی نبض بازار را در دست دارد و پاکستان نیز با تمرکز بر دفاتر ارزان قیمت، ۲۵درصد از سهم بازار را قبضه کرده است، سهم ۲.۸درصدی ایران که تنها معادل ۱.۵ تا ۲.۲میلیون دلار است، به وضوح نشان میدهد که ما در حال واگذاری این میدان رقابتی به همسایگان هستیم.
عیدی زاده درباره بازار نوشت افزار در تاجیکستان هم گفت: واردات نوشت افزار و محصولات کاغذی تاجیکستان حدود ۲۰ تا ۲۵میلیون دلار در سال است. سیستم آموزشی تاجیکستان متأثر از استانداردهای روسیه و خط رسمی سیریلیک است. چین با سهم ۵۰ درصدی و روسیه و ترکیه با سهم ۳۰ درصدی از رقبای اصلی ایران هستند. درحال حاضر سهم ایران زیر ۰.۷درصد حدود ۱۰۰ تا ۲۰۰هزار دلار در بازار نوشت افزار تاجیکستان است.
وی تأکید کرد: ناکامی ایران در تسخیر بازار نوشت افزار کشورهای فارسی زبان معلول شکستهای نهادی، هزینههای بالای مبادله مرزی و نگاه انفعالی فروش مازاد کالا بوده است. با این حال، بازارهای افغانستان و تاجیکستان با تقاضای سالانه ۹۰ میلیون دلار، بستر بی نظیری برای جهش صادراتی ایران هستند. اتخاذ راهبرد بازارسازی از طریق عرضه زیست بوم جامع آموزشی، تأسیس کنسرسیوم صادراتی و تسهیل لجستیک مرزی در دوغارون و چابهار، تنها مسیر علمی و اجرایی برای افزایش حضور در بازار نوشت افزار این کشورهاست.
رقابت سخت با چینیها
رئیس اتاق مشترک ایران و تاجیکستان هم در گفتوگو با شهرآرا با بیان اینکه بزرگترین رقیب ایران در بازار نوشت افزار تاجیکستان کشور چین است، گفت: یکی از دلایل این مسئله، حجم انبوه تولیدات چینی است. به عنوان مثال چین دفتر و نوشت افزار به صورت میلیونی تولید میکند، این مسئله سبب میشود تا هزینه تمام شده آنها در مقایسه با تولیدات ایران به شدت ارزانتر باشد.
در چنین شرایطی محصولات ما قدرت رقابت با چینیها را ندارند. علاوه بر این چینیها با آگاهی از علاقه تاجیکها به مشاهیر فارسی، مانند فردوسی اقلامی را با چاپ عکس و نمادهای شاهنامه تولید و به تاجیکستان صادر میکنند. اما متأسفانه ما در حوزه نوشت افزار اصلا صادرکننده تخصصی نداریم که بخواهد به طور گسترده برای بازار این کشور برنامه ریزی کند.
محمدحسین روشنک یکی دیگر از مشکلات تولیدات ایرانی را هزینه تمام شده بالای آنها بیان کرد و گفت: تاجیکستان عمدتا محصولات پتروشیمی، مصالح ساختمانی و مواد غذایی را از ایران وارد میکند. در واقع کالاهای ساخته شده سهم چندانی از صادرات ایران به این کشور را ندارد. دلیل این مسئله هم هزینه بالای تمام شده کالاهای ایرانی نسبت به چین و ترکیه است. اگر بخواهیم در حوزه محصولات ساخته شده از جمله نوشت افزار سهم خودمان را از بازار کشورهای همسایه افزایش دهیم، ابتدا باید سعی کنیم هزینه تمام شده این کالاها در ایران را کاهش دهیم.
{$sepehr_key_247948}
راهیابی به بازار افغانستان
همچنین رئیس کمیسیون توسعه صادرات غیرنفتی اتاق بازرگانی خراسان رضوی درباره راهیابی ایران به بازار نوشت افزار افغانستان، گفت: با وجود نزدیکیهای فرهنگی که بین دو کشور وجود دارد، با توجه به روی کار آمدن امارت اسلامی افغانستان، مسئولان این کشور نکته نظراتی درخصوص محصولات فرهنگی دارند. همین مسئله نشان میدهد که توسعه صادرات نوشت افزار به این کشور باید با توجه به فضای حاکم بر این کشور انجام شود.
حسین محمدیان افزود: یک نکته مهم که درخصوص بازار افغانستان و تاجیکستان وجود دارد، جمیعت جوان این دو کشور است. برخلاف کشور ما که جمعیت رو به میان سالی میرود، میزان جمعیت در این دو کشور رو به افزایش است و همین مسئله سبب میشود تا در سالهای پیش رو میزان تقاضا برای نوشت افزار در افغانستان و تاجیکستان افزایش یابد.
وی ادامه داد: یکی از مهمترین راهکارهای توسعه صادرات نوشت افزار به دو کشور هم فرهنگ ما، برنامه ریزی برای صادرات تخصصی است. براین اساس باید زمینهای فراهم کرد که صادرکنندگان به طور تخصصی وارد حوزه صادرات نوشت افزار شده و برای کالاهای ایرانی در این کشورها بازاریابی کنند.