«جنگ نفتکشها»؛ هزینه حمل نفت سهبرابر شد | چرا بحران نفتکشها برای صادرات نفت ایران مهم است؟
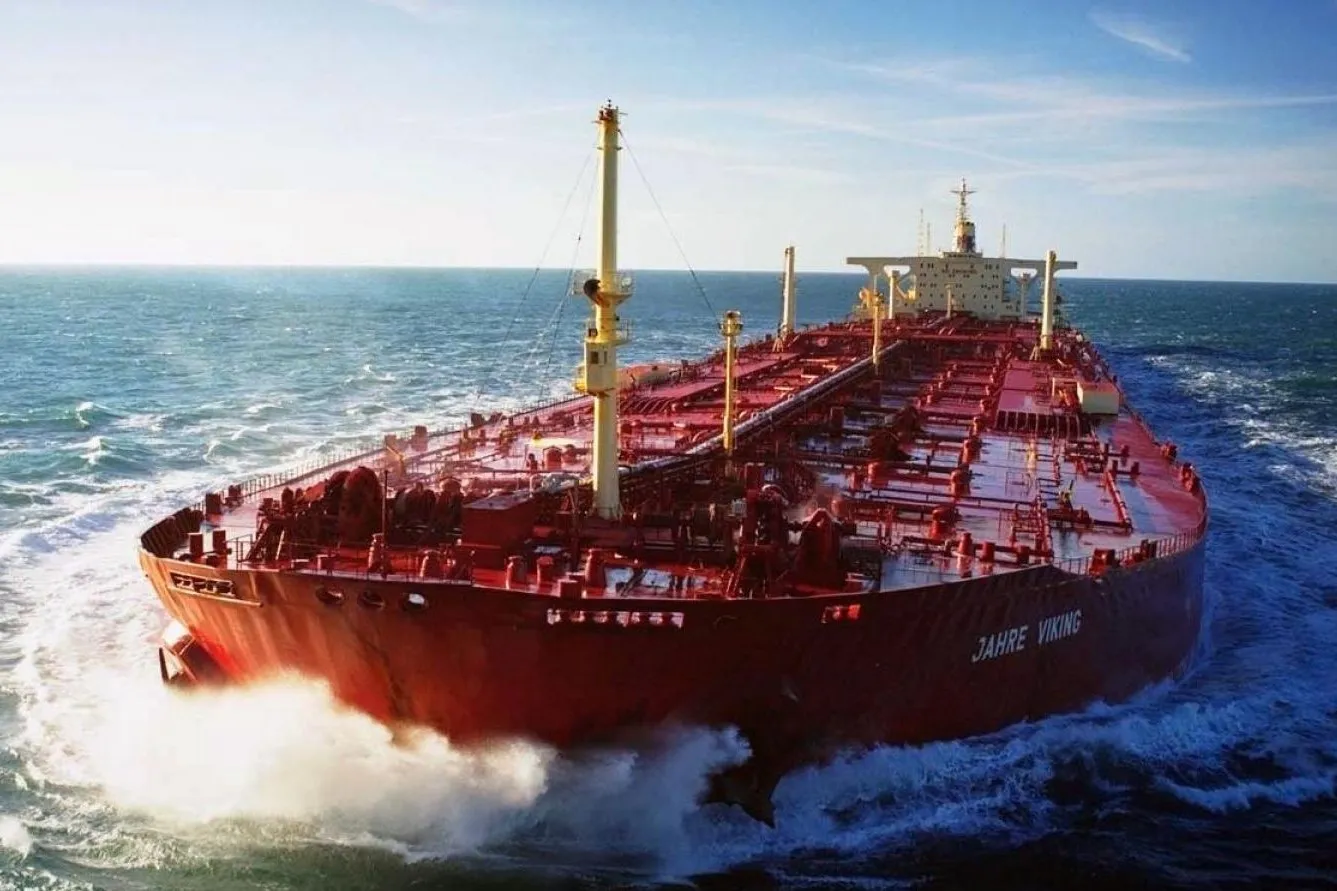
بازار جهانی نفت در هفتههای اخیر با پدیدهای مواجه شده که فراتر از نوسان معمول قیمت برنت و WTI است: هزینه رساندن نفت به خریدار بهشدت افزایش یافته است.
به گزارش شهرآرانیوز، بر اساس دادههای منتشرشده، هزینه حمل یک محموله حدود ۲ میلیون بشکهای نفت از غرب آفریقا به چین به ۲۳.۵۹ دلار برای هر بشکه رسیده؛ در حالی که این رقم در ژوئیه حدود ۶.۵۰ دلار بود. یعنی هزینه حمل این محموله در فاصلهای حدوداً دوماهه بیش از سه برابر شده است.
این جهش با دادههای بازار نفتکش نیز تأیید میشود. شاخص رسمی شانگهای شیپینگ اکسچنج، نرخ حمل VLCC از غرب آفریقا به نینگبو چین را حدود ۶۶۰ هزار دلار در روز نشان میداد؛ نرخ مسیر خلیج فارس به چین نیز به حدود ۱.۲ میلیون دلار در روز رسیده بود.
چرا حمل نفت اینقدر گران شده است؟
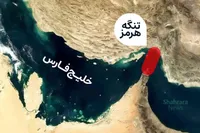
عامل اصلی، اختلال در مسیرهای سنتی صادرات نفت خاورمیانه و افزایش ریسک عبور از تنگه هرمز است. هزینههای بیمه و ریسک جنگ برای نفتکشهایی که از هرمز عبور میکنند بهشدت افزایش یافته و هزینه اضافی یک محموله میتواند به دهها میلیون دلار برسد.
در نتیجه، خریداران آسیایی برای تأمین نفت به سمت مناطق دورتر مانند غرب آفریقا، برزیل، گویان و آمریکای شمالی رفتهاند. پالایشگاههای مستقل چین اخیراً بیش از ۲۰ میلیون بشکه نفت از غرب آفریقا، کانادا و آمریکای جنوبی خریداری کردهاند؛ موضوعی که هم قیمت محمولهها و هم تقاضا برای نفتکش را بالا برده است.
این تغییر مسیر یک اثر زنجیرهای ایجاد کرده است: نفت باید مسافت بیشتری طی کند، نفتکش مدت بیشتری در سفر میماند و در نتیجه ظرفیت مؤثر ناوگان کاهش پیدا میکند. Lloyd's List نیز نرخ VLCC در مسیر غرب آفریقا به چین را در ۱۱ سپتامبر حدود ۴۱۰ هزار دلار در روز گزارش کرده بود؛ یعنی حدود ۲۸۰ درصد بیشتر از یک ماه قبل.

اهمیت ماجرا برای ایران چیست؟
برای ایران، این تحول از دو جهت اهمیت دارد.
نخست، چین همچنان یکی از مهمترین بازارهای نفت ایران است و هر تغییری در هزینه حمل نفت به چین میتواند اقتصاد صادراتی این کشور را تحت تأثیر قرار دهد. در شرایطی که هزینه حمل محمولههای رقیب از غرب آفریقا و سایر مناطق بالا رفته، ساختار هزینه تحویل نفت به چین نیز تغییر کرده است.
از سوی دیگر، افزایش هزینه حمل میتواند بخشی از فشار ناشی از تخفیفهای نفتی را برای عرضهکنندگان جبران کند. به بیان ساده، وقتی خریدار برای رساندن نفت رقیب به پالایشگاه خود مجبور است دهها میلیون دلار بیشتر هزینه کند، موقعیت نسبی نفتی که از مسیر کوتاهتر یا با هزینه حمل پایینتر عرضه میشود تغییر میکند.
البته این موضوع به معنی سود قطعی برای صادرات ایران نیست. ریسک بیمه، دسترسی به نفتکش، مسیر حمل و محدودیتهای مالی و تحریمی همچنان تعیینکنندهاند و افزایش هزینه حمل جهانی میتواند برای ایران نیز هزینه ایجاد کند.
چین؛ برنده یا قربانی؟
چین در این میان همزمان در هر دو طرف ماجرا قرار دارد. از یک سو، پالایشگاههای چینی به دلیل اختلال در عرضه خاورمیانه ناچار به خرید نفت از فواصل طولانیتر شدهاند. از سوی دیگر، همین افزایش تقاضای چین برای محمولههای آتلانتیک، نرخ نفتکشها را بیشتر کرده است.
در واقع، چین برای حفظ جریان خوراک پالایشگاههای خود باید هزینه لجستیکی بیشتری بپردازد.
فشار فقط به نفت خام نیز محدود نیست. رویترز در ۱۶ سپتامبر گزارش داد حاشیه سود پالایش گازوئیل در آسیا به رکورد بیش از ۸۷ دلار در هر بشکه رسیده است؛ نشانهای از اینکه اختلالات عرضه در حال انتقال به بازار فرآوردههای نفتی نیز هست.

یک نکته مهم برای بازار نفت ایران
آنچه اکنون در بازار مشاهده میشود، نشان میدهد قیمت نفت بهتنهایی معیار کاملی برای سنجش وضعیت بازار نیست.
ممکن است قیمت برنت در یک روز کاهش پیدا کند، اما همزمان هزینه حمل، بیمه و تحویل فیزیکی نفت افزایش یابد. به همین دلیل، برای تحلیل درآمد صادراتی کشورهای نفتی، باید علاوه بر قیمت نفت، متغیرهایی مانند کرایه نفتکش، تخفیف نفت، هزینه بیمه و مسیر صادرات را نیز در نظر گرفت.
از این منظر، جهش هزینه حمل از غرب آفریقا به چین یک هشدار مهم برای بازار جهانی است: شوک کنونی فقط مربوط به «قیمت یک بشکه نفت» نیست؛ بلکه مربوط به هزینه رساندن آن بشکه به مصرفکننده است.
ارسال نظرات
دیدگاه های ارسال شده توسط شما، پس از تائید توسط شهرآرانیوز در سایت منتشر خواهد شد.
نظراتی که حاوی توهین و افترا باشد منتشر نخواهد شد.