اجاره نفتکش باز هم رکورد زد | حدود ۱۵ درصد از ناوگان جهانی نفتکشها در نزدیکی عمان گرفتار شدهاند
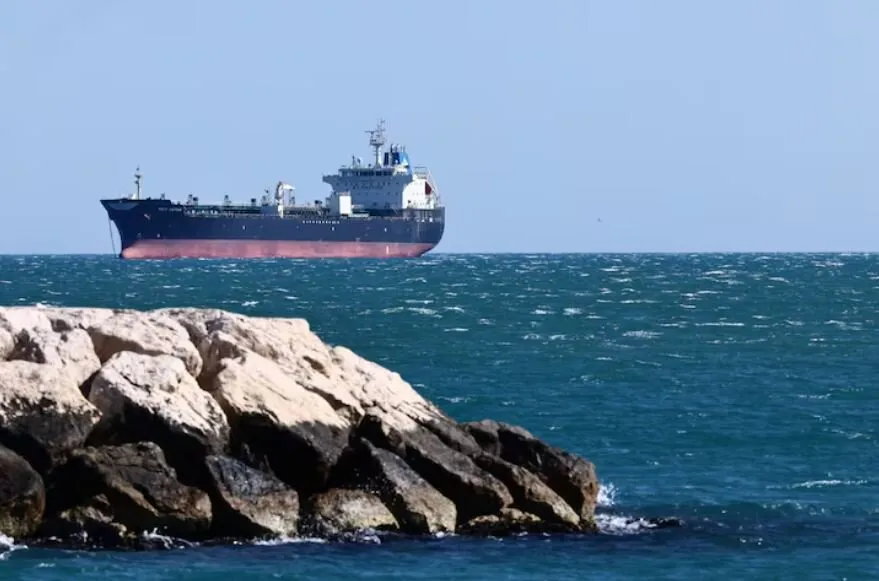
هزینه اجاره بزرگترین نفتکشهای جهان در مسیرهای میان خاورمیانه و آسیا برای نخستینبار از مرز ۱.۲ میلیون دلار در روز عبور کرده است؛ رکوردی که به گفته فایننشالتایمز، پیامد مستقیم اختلال گسترده در مسیرهای صادرات نفت در پی جنگ ایران و افزایش زمان و ریسک حملونقل دریایی است.
به گزارش شهرآرانیوز، این جهش در نرخ کرایه نفتکشهای موسوم به VLCC (Very Large Crude Carrier) در شرایطی رخ داده که نرخ اجاره این کشتیها در بیشتر سال گذشته میلادی عموماً بین ۲۰ تا ۵۰ هزار دلار در روز قرار داشت. به این ترتیب، نرخهای فعلی دهها برابر سطوح معمول سال گذشته است.
کمبود نفتکش، مسئله جدید بازار نفت
فایننشالتایمز گزارش داده است که جنگ و اختلال در تردد در منطقه باعث شده مسیرهای معمول حمل نفت تغییر کند. نفتکشها برای انتقال محمولهها ناچارند مسیرهای طولانیتری را طی کنند یا در قالب عملیات انتقال کشتی به کشتی در نزدیکی عمان فعالیت کنند؛ در نتیجه، بخش قابلتوجهی از ظرفیت ناوگان جهانی عملاً از دسترس بازار خارج شده است.
بر اساس برآورد شرکت کشتیرانی Clarksons، حدود ۱۵ درصد از ناوگان جهانی VLCC در نزدیکی سواحل عمان قرار گرفتهاند. بخشی از این کشتیها در عملیات انتقال نفت از یک نفتکش به نفتکش دیگر مشارکت دارند و برخی نیز در انتظار دریافت محموله یا تکمیل عملیات هستند.
این وضعیت به معنای کاهش تعداد نفتکشهای قابل استفاده برای سفرهای طولانیمدت است؛ موضوعی که با افزایش تقاضا برای نفتکش، نرخ کرایه را به سرعت بالا برده است.
چرا نفتکشها در عمان متوقف میشوند؟
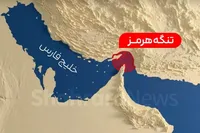
با دشوار شدن استفاده عادی از مسیر تنگه هرمز، بخشی از صادرات نفت خلیج فارس به سمت انتقال کشتی به کشتی (STS) در دریای عمان تغییر مسیر داده است.
در این روش، نفتکشهای کوچکتر یا شاتلها محموله نفت را از پایانههای داخل خلیج فارس خارج میکنند و در خارج از تنگه هرمز، نفت را به نفتکشهای بزرگتر تحویل میدهند. این نفتکشهای بزرگ سپس محموله را به سمت بازارهای آسیایی منتقل میکنند.
دادههای Kpler نشان میدهد حجم انتقال نفت به روش کشتیبهکشتی در دریای عمان در ماه سپتامبر به حدود ۲.۵ میلیون بشکه در روز رسیده که از حدود ۱.۴ میلیون بشکه در روز در ماه اوت بیشتر است.
اما این راهکار اضطراری هزینه سنگینی دارد: نفتکشهای بزرگ به جای انجام یک سفر طولانی و مستقیم، بخشی از ظرفیت خود را صرف سفرهای کوتاه، انتظار و انتقال محموله میکنند.

نرخ حمل نفت از خاورمیانه به چین به اوج رسید
گزارشهای بازار نشان میدهد شاخص کرایه نفتکشهای VLCC در مسیر خاورمیانه به چین به حدود ۱.۲ میلیون دلار در روز رسیده است. شرکت کارگزاری Braemar اعلام کرده که این نرخ از پایان اوت تقریباً دو برابر شده است.
دادههای Lloyd's List نیز جهش کمسابقه نرخها را تأیید میکند. این نشریه در اواسط سپتامبر گزارش داده بود نرخ VLCC در مسیر خلیج عمان به چین به حدود ۸۷۱ هزار دلار در روز رسیده و شاخص مسیر خاورمیانه به چین نیز به حدود ۱.۲ میلیون دلار رسیده است.
در نتیجه، افزایش نرخ حملونقل دیگر صرفاً یک مسئله مربوط به صنعت کشتیرانی نیست و به یکی از متغیرهای مهم بازار جهانی نفت تبدیل شده است.
افزایش هزینه حمل، نفت را گرانتر به پالایشگاه میرساند
افزایش نرخ نفتکشها الزاماً به معنای افزایش قیمت خود نفت خام نیست؛ بلکه بخش مهمی از افزایش هزینه در فاصله میان تولیدکننده و پالایشگاه ایجاد میشود.
برای پالایشگاههای آسیایی، نفتی که از خاورمیانه، آمریکای جنوبی، آفریقا یا سایر مناطق خریداری میشود، اکنون باید با هزینه بسیار بالاتری حمل شود. از سوی دیگر، طولانی شدن مسیرها باعث میشود یک نفتکش مدت بیشتری درگیر یک محموله باشد و تعداد سفرهایی که میتواند در یک دوره مشخص انجام دهد کاهش پیدا کند.
به گفته تحلیلگران، پالایشگاههای آسیایی برای جبران کمبود عرضه خاورمیانه به سمت تأمین نفت از مناطقی مانند برزیل، گویان، آفریقای غربی و دریای شمال رفتهاند؛ اما انتقال نفت از این مناطق به آسیا میتواند حدود ۳۰ تا ۴۰ روز زمان ببرد.
این تغییر مسیر، تقاضا برای نفتکش را نیز افزایش میدهد؛ زیرا برای جابهجایی همان حجم نفت، تعداد بیشتری کشتی برای مدت طولانیتری درگیر میشوند.
فشار همزمان بر پالایشگاهها و فرآوردههای نفتی
افزایش هزینه حملونقل در حال فشار آوردن به حاشیه سود پالایشگاههاست.
بر اساس گزارشهای منتشرشده، برخی پالایشگاههای آسیایی در واکنش به کاهش حاشیه سود، نرخ بهرهبرداری خود را کاهش دادهاند. برای نمونه، Hengli Petrochemical نرخ فعالیت پالایشگاه دالیان چین با ظرفیت حدود ۴۰۰ هزار بشکه در روز را به حدود ۸۰ درصد کاهش داده است.
این اتفاق یک پیامد مهم دارد: ممکن است در شرایطی که قیمت نفت خام کاهش پیدا میکند، قیمت فرآوردههایی مانند بنزین و گازوئیل همچنان بالا بماند؛ زیرا هزینه رساندن نفت خام به پالایشگاه و همچنین اختلال در زنجیره تأمین فرآوردهها افزایش یافته است.
به بیان دیگر، کاهش قیمت نفت خام لزوماً به معنای کاهش فوری قیمت فرآوردههای نفتی نیست.
حق بیمه جنگی نیز افزایش یافته است
عامل دیگری که هزینه تجارت نفت در منطقه را بالا برده، افزایش حق بیمه ریسک جنگ است.
بر اساس گزارش فایننشالتایمز، حق بیمه جنگ برای برخی نفتکشهایی که در منطقه فعالیت میکنند به حدود ۱۰ درصد ارزش بدنه کشتی رسیده است؛ رقمی که بهمراتب بالاتر از سطوح معمول در مناطق کمریسکتر است.
بنابراین شرکتهای نفتی و کشتیرانی علاوه بر کرایه بالاتر نفتکش، باید هزینه بیشتری نیز برای پوشش ریسک عملیات در منطقه پرداخت کنند.
یک بحران لجستیکی فراتر از نفت
اختلال در تنگه هرمز تنها بازار نفت را تحت تأثیر قرار نداده است. فایننشالتایمز در گزارشی جداگانه از کاهش شدید تردد کشتیهای کانتینری در این مسیر خبر داده است؛ بهگونهای که تعداد کشتیهای کانتینری عبوری از خلیج فارس در فاصله اول مارس تا هفتم سپتامبر نسبت به سال قبل حدود ۹۴ درصد کاهش داشته است.
در نتیجه، بنادر خارج از تنگه، بهویژه در عمان و سواحل دریای عمان، به مسیرهای جایگزین مهمی برای انتقال کالا تبدیل شدهاند. حجم حملونقل کانتینری در بنادر عمان نیز در سال جاری رشد قابلتوجهی داشته است.
با این حال، ظرفیت بنادر و مسیرهای جایگزین برای جبران کامل اختلال هرمز کافی نیست. انتقال زمینی نیز زمانبر و پرهزینه است و نمیتواند از نظر ظرفیت بهسادگی جایگزین حمل دریایی شود.
بازار نفت با یک تناقض روبهرو شده است
شرایط کنونی بازار نفت یک تناقض مهم ایجاد کرده است: از یک سو، اختلال در مسیرهای صادراتی و افزایش هزینه حمل، هزینه واقعی تحویل نفت به پالایشگاهها را بالا برده؛ از سوی دیگر، کاهش تقاضا در برخی بازارها و افت نرخ فعالیت پالایشگاهها میتواند فشار نزولی بر قیمت نفت خام ایجاد کند.
در واقع، ممکن است نفت خام ارزانتر شود، اما هزینه رساندن آن به مصرفکننده افزایش یابد.
این همان نقطهای است که جهش نرخ نفتکشها اهمیت پیدا میکند. نرخ حمل ۱.۲ میلیون دلاری به ازای هر روز، هزینهای است که باید در نهایت توسط یکی از حلقههای زنجیره انرژی ــ تولیدکننده، شرکت بازرگانی، پالایشگاه یا مصرفکننده ــ جذب شود.
چشمانداز بازار نفتکش
شرکتهای تحلیل بازار کشتیرانی معتقدند حتی در صورت کاهش نرخها از سطوح تاریخی اخیر، محدودیت ظرفیت نفتکشها میتواند نرخ حمل را برای مدتی بالا نگه دارد.
Kpler نیز اعلام کرده است که نرخهای VLCC در هفتههای اخیر به حدود ۱.۲ میلیون دلار در روز، معادل حدود ۳۲ دلار به ازای هر بشکه، رسیدهاند و عواملی مانند محدودیت ظرفیت انتقال کشتیبهکشتی در دریای عمان، افزایش ریسک عملیاتی و محدود شدن دسترسی به نفتکشها همچنان از نرخها حمایت میکند.
از سوی دیگر، افزایش نرخهای نفتکش باعث شده ارزش داراییهای کشتیرانی نیز افزایش یابد. شرکت بازرگانی Trafigura اعلام کرده است که قصد دارد با عرضه اولیه شرکت نفتکش خود، Volare Shipping، حدود ۵۰۰ میلیون دلار سرمایه جذب کند؛ اقدامی که در شرایط رکوردی بازار نفتکش انجام میشود.
ارسال نظرات
دیدگاه های ارسال شده توسط شما، پس از تائید توسط شهرآرانیوز در سایت منتشر خواهد شد.
نظراتی که حاوی توهین و افترا باشد منتشر نخواهد شد.