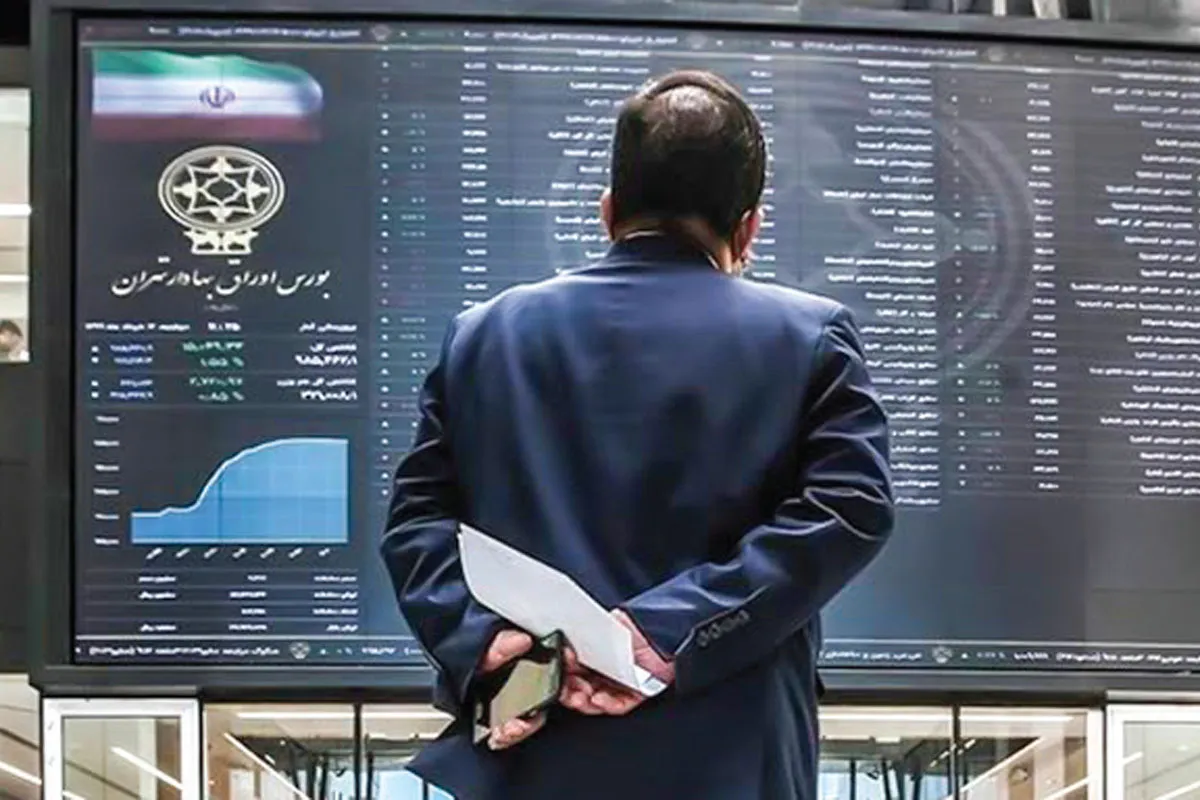
بورس حدود پنج روز است که وارد فاز اصلاحی شده و قیمت بسیاری از سهمها کاهش یافته است. در همین شرایط، رئیس سازمان بورس، اعلام کرده است که انتظار دارد بازار سرمایه در نیمه دوم سال عملکرد مثبتتری نسبت به نیمه نخست داشته باشد.

مسعود سلطانی | شهرآرانیوز؛ چهارشنبه ۶ اسفند ۱۴۰۴، آخرین روز معاملاتی بورس در سال گذشته بود. در آن روز کمتر کسی تصور میکرد که فقط چند روز بعد، با آغاز جنگ تحمیلی سوم، بازار سرمایه برای نزدیک به سه ماه از حرکت بایستد. معاملات بورس از شنبه ۹اسفند متوقف شد و سرانجام پس از حدود سه ماه، از ۲۹اردیبهشتماه دوباره به جریان افتاد.
بازگشت بورس به مدار معاملات، آن هم پس از چنین شوک بزرگی، ساده نبود. نگرانی از ریزش شدید قیمتها و خروج سرمایهگذاران از بازار زیاد بود. در همین شرایط، سازمان بورس اقداماتی برای کاهش ریسک سرمایهگذاران انجام داد و با انتشار اوراق، حداقل سود ۴۰درصدی برای دوره یکساله را تضمین کرد.
برخلاف نگرانیهای اولیه، بازگشایی بورس نهتنها با سقوط گسترده همراه نشد، بلکه بازار در ماههای بعد یکی از دورههای کمسابقه رشد خود را تجربه کرد. شاخص کل بورس از زمان بازگشایی در سال ۱۴۰۵ تا پایان تابستان، بیش از ۹۲درصد افزایش یافت؛ رشدی که باعث شد بخش درخور توجهی از زیان و نگرانی ماههای قبل جبران شود.
حالا، اما ورق کمی برگشته است. بورس حدود پنج روز است که وارد فاز اصلاحی شده و قیمت بسیاری از سهمها کاهش یافته است. در همین شرایط، حجتا... صیدی، رئیس سازمان بورس، اعلام کرده است که انتظار دارد بازار سرمایه در نیمه دوم سال عملکرد مثبتتری نسبت به نیمه نخست داشته باشد.
اما آیا رشد تاریخی تابستان میتواند ادامه پیدا کند؟ پاسخ این سؤال بیش از هر چیز به اتفاقات سیاسی و اقتصادی ماههای آینده بستگی دارد.
تداوم شرایط نااطمینانی
یکی از سناریوهای پیش روی بورس، ادامه شرایط فعلی و تداوم وضعیت نه جنگ و نه صلح است. در این حالت، بازار احتمالا دیگر نمیتواند با همان سرعت نیمه نخست سال حرکت کند. رشد بیش از ۹۰درصدی در چند ماه، خود بهاندازهای بزرگ است که ادامه همان روند را دشوار میکند.
در این شرایط، تورم یکی از مهمترین متغیرهای اثرگذار بر بورس خواهد بود. افزایش نقدینگی در اقتصاد میتواند به رشد قیمتها و در نتیجه افزایش اسمی درآمد شرکتها منجر شود. این موضوع معمولا در بلندمدت میتواند قیمت سهام را نیز تحتتأثیر قرار دهد.
اما در طرف دیگر، محدودیتهای تجاری، تحریمها و بهویژه وضعیت محاصره دریایی میتواند هزینه فعالیت شرکتها را بالا نگه دارد؛ بنابراین در صورت تداوم وضعیت فعلی، احتمالا بورس همچنان ظرفیت رشد خواهد داشت، اما نه لزوما با شتابی که در ماههای گذشته دیده شد.
اگر جنگ تمام شود و تحریمها هم برداشته شوند
سناریوی دوم، پایان کامل جنگ همراه با لغو تحریمهاست؛ اتفاقی که میتواند فضای متفاوتی برای اقتصاد و بازار سرمایه ایجاد کند.
در چنین شرایطی، شرکتهای ایرانی امکان دسترسی آسانتر به بازارهای جهانی را پیدا میکنند، هزینه نقلوانتقال پول و صادرات کاهش مییابد و امکان جذب سرمایهگذاری خارجی بیشتر میشود. در نتیجه، رشد سود شرکتها فقط ناشی از افزایش قیمتها و تورم نخواهد بود و میتواند از محل افزایش واقعی تولید، فروش و صادرات نیز اتفاق بیفتد.
کاهش ریسکهای سیاسی نیز میتواند اعتماد سرمایهگذاران را افزایش دهد. در این حالت، بورس میتواند از افزایش ورود نقدینگی و بهبود چشمانداز سودآوری شرکتها بهرهمند شود.
پایان جنگ، بدون پایان تحریمها
احتمال دارد جنگ پایان پیدا کند، در حالی که همه تحریمها همچنان پابرجا بمانند. در این صورت، بخشی از ریسک سیاسی بازار کاهش پیدا میکند، اما مشکلات ساختاری اقتصاد و محدودیتهای بینالمللی همچنان وجود خواهند داشت.
شرکتها در چنین شرایطی میتوانند از ثبات بیشتر فضای سیاسی استفاده کنند، اما همچنان با مشکلاتی مانند محدودیت صادرات، دشواری انتقال پول و هزینههای بالای مبادلات بینالمللی مواجه خواهند بود.
از سوی دیگر، اگر تورم و رشد نقدینگی ادامه داشته باشد، درآمد اسمی شرکتها افزایش پیدا میکند و این موضوع میتواند از قیمت سهام حمایت کند. با این حال، چنین رشدی لزوما بهمعنای افزایش واقعی ارزش شرکتها نیست.

بورس در انتظار یک متغیر بیرونی
بنابراین، مسیر بورس در نیمه دوم سال بیش از هر زمان دیگری به متغیرهای خارج از تالار شیشهای وابسته است. ادامه شرایط فعلی، پایان جنگ یا پایان همزمان جنگ و تحریمها، هرکدام میتواند مسیر متفاوتی برای بازار سرمایه ایجاد کند.
آنچه مشخص است اینکه رشد ۹۲درصدی بورس در نیمه نخست سال، اتفاقی درخور توجه بوده و انتظار تکرار همین سرعت رشد، بدون تغییر جدی در متغیرهای اقتصادی و سیاسی، منطقی نیست. از اینجا به بعد، برای سرمایهگذاران نه فقط جهت شاخص کل، بلکه کیفیت رشد سود شرکتها، نرخ تورم، وضعیت تحریمها و چشمانداز اقتصاد اهمیت بیشتری پیدا میکند.
ارسال نظرات
دیدگاه های ارسال شده توسط شما، پس از تائید توسط شهرآرانیوز در سایت منتشر خواهد شد.
نظراتی که حاوی توهین و افترا باشد منتشر نخواهد شد.