خانه گران تر، معامله کمتر | بازار مسکن در نیمه دوم ۱۴۰۵ به کدام سو می رود؟
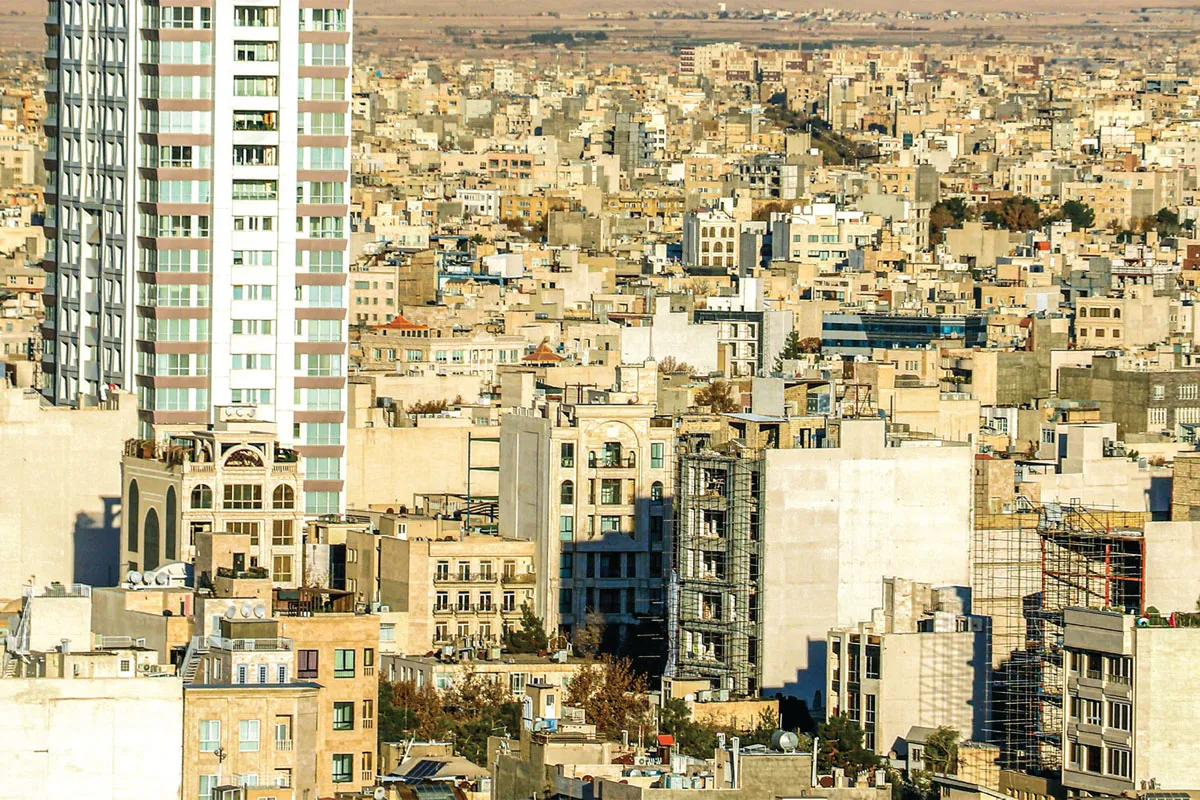
بازار مسکن در سال۱۴۰۵ در شرایطی وارد فصل پاییز میشود که افزایش قیمتها هنوز نتوانسته رونق را به معاملات برگرداند.

به گزارش شهرآرانیوز؛ بازار مسکن در سال۱۴۰۵ در شرایطی وارد فصل پاییز میشود که افزایش قیمتها هنوز نتوانسته رونق را به معاملات برگرداند. از یک طرف، هزینه ساخت، قیمت مصالح، زمین و هزینههای تأمین مالی همچنان بالاست و فروشندگان نیز تمایل چندانی به کاهش قیمت ندارند؛ از طرف دیگر، قدرت خرید خانوارها با قیمت خانه فاصله زیادی پیدا کرده است. نتیجه، بازاری است که در آن «قیمت» همچنان میل به افزایش دارد، اما «معامله» با محدودیت جدی روبهروست. تحلیلهای ارائهشده درباره ماههای آینده نیز بیشتر بر ادامه همین وضعیت، یعنی رشد تدریجی قیمتها در کنار رکود یا کاهش حجم معاملات، تأکید دارند.
چرا خانه ارزان نمیشود؟
یکی از مهمترین پرسشهای بازار این است که اگر معاملات کم شده، چرا قیمت مسکن پایین نمیآید؟ پاسخ را باید در ساختار هزینههای این بازار جستوجو کرد. ساخت یک واحد مسکونی به مجموعهای از نهادهها از زمین و مصالح گرفته تا دستمزد، تجهیزات و هزینههای تأمین مالی وابسته است. افزایش هزینه این نهادهها باعث شده سازندگان حتی در شرایط رکود نیز نتوانند یا نخواهند واحدهای خود را با کاهش قابل توجه قیمت عرضه کنند.
در ماههای اخیر، رشد نرخ ارز نیز از مسیر افزایش قیمت مصالح و تجهیزات ساختمانی بر هزینه ساخت اثر گذاشته است. البته مسکن مانند طلا و ارز واکنش لحظهای به تغییرات بازار ارز ندارد. خرید و فروش ملک به سرمایه بسیار بیشتری نیاز دارد و فرایند معامله نیز زمان بر است؛ بنابراین اثر افزایش نرخ ارز معمولا ابتدا در هزینه ساخت ظاهر میشود و سپس با فاصله زمانی به قیمت واحدهای نوساز و در ادامه به سایر بخشهای بازار منتقل میشود.
در دادههای مطرح شده برای مرداد امسال، در حالی که قیمت دلار حدود ۱۵درصد افزایش داشته، ارقام پیشنهادی فروشندگان مسکن حدود ۳ تا ۴درصد بالا رفته است. این تفاوت نشان میدهد که بازار ملک هنوز مانند بازارهای طلا و ارز به سرعت خود را با تغییرات قیمتی تطبیق نداده است.
بازار در وضعیت انتظار
حسین رستمی، پژوهشگر اقتصاد شهری و مسکن، در گفتوگو با شهرآرا بازار مسکن را در مقایسه با سالهای گذشته کوچکتر ارزیابی کرده و معتقد است افزایش قیمت را نباید به معنای رونق معاملات دانست. از نگاه او، بازار همچنان با رکود شدیدی مواجه است و انتظار خروج سریع آن از این وضعیت وجود ندارد.
او معتقد است که در نیمه نخست سال، نااطمینانیهای اقتصادی و سیاسی نیز بر رفتار خریداران اثر گذاشت. بخشی از متقاضیان خرید، تصمیم خود را به تعویق انداختند تا چشم انداز نرخ ارز، تورم و شرایط اقتصادی روشنتر شود. در مقابل، فروشندگان نیز به دلیل نگرانی از کاهش ارزش دارایی خود، حاضر به کاهش محسوس قیمتها نبودند؛ بنابراین بخشی از بازار عملا در حالت انتظار قرار گرفت.
رستمی گفت: کاهش نسبی تنشها در ابتدای تابستان، بخشی از تقاضای عقب افتاده به بازار برگشت؛ اما این بازگشت به معنای آغاز یک رونق گسترده نبود. به بیان دیگر، برخی خریدارانی که پیشتر منتظر مانده بودند دوباره وارد بازار مسکن مشهد شدند، اما قدرت خرید پایین و هزینه بالای خرید خانه همچنان مانع شکل گیری تقاضای گسترده است.
دلار چه بلایی سر قیمت خانه میآورد؟
یکی از متغیرهایی که در ماههای آینده باید زیر نظر داشت، نرخ ارز است. افزایش نرخ دلار الزاما به معنای رشد فوری قیمت مسکن نیست، اما میتواند از چند مسیر بر این بازار اثر بگذارد.
اولین مسیر، مصالح و تجهیزات ساختمانی است. افزایش قیمت ارز میتواند هزینه برخی نهادههای ساختمانی را بالا ببرد. سازنده نیز در زمان محاسبه قیمت تمام شده پروژه، این افزایش هزینهها را لحاظ میکند؛ بنابراین ممکن است اثر رشد نرخ ارز با چند ماه تأخیر در قیمت خانه دیده شود.
مسیر دوم، انتظارات تورمی است. زمانی که خانوارها و فعالان اقتصادی انتظار افزایش عمومی قیمتها را داشته باشند، فروشندگان ممکن است قیمت پیشنهادی ملک را نیز افزایش دهند. با این حال، این موضوع الزاما به انجام معامله منجر نمیشود؛ زیرا خریدار باید منابع مالی کافی برای پرداخت قیمت جدید داشته باشد.
به همین دلیل، ممکن است در نیمه دوم سال شاهد افزایش فاصله میان قیمتهای پیشنهادی فروشندگان و توان مالی خریداران باشیم؛ وضعیتی که میتواند رکود معاملاتی را طولانیتر کند.
هزینه ساخت؛ موتور پنهان قیمتها
در کنار ارز، هزینه ساخت یکی از مهمترین عوامل تعیین کننده قیمت مسکن است. بررسی گزارش مرکز آمار ایران نشان میدهد که تورم نقطه به نقطه نهاده های ساختمانی در بهار امسال به ۱۰۶.۸درصد رسیده است؛ رقمی که نشان دهنده افزایش درخور توجه هزینه تأمین مصالح و دستمزد عوامل اجرایی نسبت به دوره مشابه سال قبل است.
برآورد فعالان ساختمانی نیز هزینه اجرای یک پروژه مسکونی معمولی در تهران را حدود ۴۰ تا ۴۵میلیون تومان به ازای هر مترمربع زیربنا بیان میکند؛ رقمی که هزینه زمین و برخی هزینههای دیگر را شامل نمیشود. در پروژههای لوکس این هزینه میتواند به حدود ۸۰میلیون تومان در هر مترمربع برسد.
البته این ارقام مربوط به تهران است و نمیتوان آنها را مستقیما به سایر شهرها تعمیم داد، اما یک پیام مشترک برای کل بازار دارد، افزایش هزینه تولید، کاهش قیمت اسمی مسکن را برای سازندگان دشوار میکند.
نیمه دوم سال چه میشود؟
برآیند این عوامل، تصویری از بازاری را نشان میدهد که احتمالا در نیمه دوم سال نیز میان دو نیروی متضاد گرفتار خواهد بود؛ فشار افزایشی هزینهها از یک طرف و ضعف قدرت خرید از طرف دیگر.
از یک سو، رشد هزینه ساخت، تورم عمومی و در صورت تداوم افزایش نرخ ارز، رشد هزینه مصالح میتواند قیمت اسمی مسکن را بالا ببرد. از سوی دیگر، توان مالی خانوارها اجازه نمیدهد این افزایش قیمت به همان نسبت به افزایش معاملات منجر شود؛ بنابراین سناریوی محتمل مطرح شده برای بازار، نه یک جهش بزرگ قیمتی و نه سقوط گسترده قیمت ها، بلکه افزایش تدریجی قیمتها همراه با ادامه رکود معاملاتی است.

نگرانی بزرگ تر؛ کمبود عرضه
اما داستان بازار مسکن فقط به قیمتهای امسال محدود نمیشود. رکود فعلی ممکن است در ظاهر فشار تقاضا را کاهش دهد، اما نیاز خانوارها به مسکن از بین نرفته است. اگر در سالهای آینده تقاضا دوباره قدرت بگیرد و هم زمان ساخت وساز و عرضه واحدهای جدید افزایش پیدا نکرده باشد، شکاف میان عرضه و تقاضا میتواند دوباره به افزایش قیمتها منجر شود.
به همین دلیل، سیاستهای مربوط به ساخت مسکن و تکمیل پروژههای نیمه تمام در ماههای آینده اهمیت زیادی دارد. بازار مسکن با تأخیر به سیاستهای دولت واکنش نشان میدهد؛ یعنی کاهش ساخت وساز امروز ممکن است اثر خود را نه در معاملات امسال، بلکه در زمان بازگشت تقاضا و کمبود عرضه در سالهای بعد نشان دهد.
درنهایت، نیمه دوم ۱۴۰۵ برای بازار مسکن احتمالا بیشتر دوره انتظار خواهد بود تا رونق. خانه ممکن است همچنان گرانتر شود، اما این به معنای آن نیست که خریدوفروش هم به همان نسبت بیشتر خواهد شد. در چنین بازاری، قیمتها تحت فشار هزینههای ساخت و تورم قرار دارند و معاملات تحت فشار کاهش قدرت خرید. نتیجه، بازاری است که ممکن است آرام به نظر برسد، اما در زیر این آرامش، دو مسئله مهم یعنی کاهش قدرت خرید و کاهش عرضه در حال عمیق ترشدن است.
ارسال نظرات
دیدگاه های ارسال شده توسط شما، پس از تائید توسط شهرآرانیوز در سایت منتشر خواهد شد.
نظراتی که حاوی توهین و افترا باشد منتشر نخواهد شد.