«ملل» با این همه ملک و شرکت چه میکرد؟ | بررسی وضعیت شرکتها و املاک مزایده شده مؤسسه ملل
حدود یک ماه پیش، مؤسسه اعتباری ملل فهرستی بلندبالا از املاک و داراییهای خود را برای فروش روی میز مزایده گذاشت. فهرستی که این جرقه را در ذهن هر خوانندهای روشن میکند، که اینجا مؤسسه اعتباری است یا بنگاه معاملات املاک؟
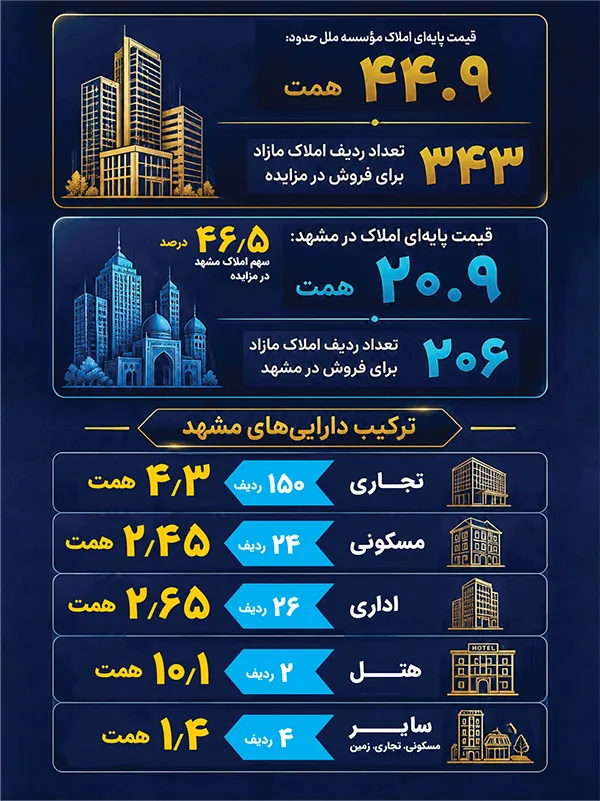
به گزارش شهرآرانیوز؛ حدود یک ماه پیش، مؤسسه اعتباری ملل فهرستی بلندبالا از املاک و داراییهای خود را برای فروش روی میز مزایده گذاشت؛ ۳۴۳ردیف با قیمت پایهای معادل حدود ۴۴.۹ همت. فهرستی که این جرقه را در ذهن هر خوانندهای روشن میکند، که اینجا مؤسسه اعتباری است یا بنگاه معاملات املاک؟
در انتقاد به رفتارهای مشابه همین رفتار بود که رهبر شهید انقلاب در دیدار با اعضای هیئت دولت در شهریور ۱۳۹۷ گفتند:
«بانک مرکزی باید با نظارت کامل و دقیق مانع بروز مشکلاتی نظیر مسائل سپردهگذاران برخی بانکها و مؤسسات مالی شود. نظارت بانک مرکزی بر بانکها موجب میشود بانکها به این وضع نرسند. وقتی هم که به این وضع رسید بالأخره باید برخورد کرد. چرا بانکها مشکل نقدینگی پیدا میکنند برای اینکه شعبه زیاد میکنند. برای اینکه آسایشگاه برای افراد خودشان میسازند.
بنده یک وقتی در تهران از جایی عبور میکردم، دیواری طولانی بود که هر چه میرفتیم ادامه داشت! پرسیدم این تشکیلات عظیم برای کیست؟ گفتند مال فلان بانک است، بانک غلط میکند که چنین کاری کند. حالا اینکه تشکیلاتی است که لابد برای تفریح و این حرفهاست. بانکها بنگاهداری میکنند. جلوی بنگاهداری بانکها را بگیرید. بانک برای بنگاهداری نیست. البته باید از اول جلوی مشکلات گرفته شود، اما میتوان با روشهای مؤثر، با آن دسته از مراکز مالی که برای مردم مشکل به وجود میآورند، برخورد کرد.»
شهرآرا با بررسی جزئیات آگهی و دستهبندی داراییهای عرضهشده، به چند عدد قابلتوجه رسید: ۲۰۶ردیف از این سبد املاک در مشهد قرار دارد و ارزش پایه آنها به حدود ۲۰.۹ همت میرسد. اما این فقط یک فهرست بزرگ از املاک نیست؛ بخش درخور توجهی از ارزش سبد در تعداد محدودی دارایی بزرگ متمرکز شده و در کنار آنها، تعداد زیادی واحد کوچکتر قرار گرفته است.
حالا این سؤال مطرح میشود که چرا چنین حجم و ترکیبی از داراییهای ملکی در تراز یک مؤسسه اعتباری شکل گرفته و حالا چه بخشی از آن قرار است به منابع مالی تبدیل شود؟
از صندوق قرضالحسنه تا مؤسسه اعتباری
مؤسسه اعتباری ملل زاییده صندوق قرضالحسنه «عسکریه» است که جزو خاطرات بخشی از مشهدیهاست. این صندوق فعالیت خود را از سال۱۳۶۶ در مشهد آغاز کرد و در سالهای بعد به مؤسسه اعتباری تبدیل شد. درنهایت خرداد ۱۳۹۵ نام مؤسسه اعتباری عسکریه به ملل تغییر یافت. این سابقه باعث شده ملل فقط یک نهاد مالی برای خراسان رضوی نباشد؛ بخشی از سابقه اقتصادی استان نیز با این مجموعه گره خورده است، اما مسیر مالی ملل در سالهای اخیر تغییر کرده است.
زیان انباشته که در سال۱۳۹۶ در محدوده سود قرار داشت، در سالهای بعد بهسرعت افزایش یافت و طبق آخرین دادههایی که بر روی «کدال» قرار گرفته است صورتهای مالی منتهی به پایان سال ۱۴۰۳، دو همت سرمایه، ۳۰.۲ همت زیان در سال ۱۴۰۳ و ۴۷.۹ همت زیان انباشته را در همان سال نشان میدهد. زیان انباشتهای نزدیک به ۲۴برابر سرمایه.
بانک مرکزی نیز در آبان ۱۴۰۴ بهدلیل ناترازی مالی در مؤسسه اعتباری ملل و همچنین سرمایهگذاریهای غیرقانونی این مؤسسه در حوزه املاک و بنگاهداری، هیئتمدیره و ارکان مدیریتی مؤسسه را طبق ماده۳۰ قانون جدید بانک مرکزی کنار گذاشته و هیئت سرپرستی تعیین کرد.
ملل و کرسی مدیریت خراسان رضوی
اهمیت ملل برای مشهد و خراسان رضوی حالا از یک زاویه دیگر هم پررنگ شده است. چندی پیش محسن زنگنه، نماینده تربتحیدریه در مجلس گفته بود که برای افزایش سرمایه ملل به حدود ۴۲هزار میلیارد تومان آورده نقدی نیاز است و اگر این منابع از خارج استان تأمین شود، احتمال از دست رفتن کرسی مدیریتی خراسان رضوی وجود دارد.
استاندار خراسان رضوی نیز تأیید کرده که تاکنون اقدام عملی برای تأمین این رقم شکل نگرفته است. این موضوع با مزایده املاک بیارتباط نیست، اما نباید این دو را یکی دانست. فروش داراییها بخشی از روند ساماندهی مالی ملل است؛ با این حال، خود زنگنه تأکید کرده که بیشتر املاک برای بازپرداخت اضافهبرداشت مورد استفاده قرار میگیرد و نمیتوان آنها را مستقیما منبع تأمین افزایش سرمایه ۴۲همتی دانست.
مشهد؛ مرکز ثقل داراییهای ملل
بررسی ۳۴۳ردیف مزایده نشان میدهد که مشهد با ۲۰۶ردیف، مرکز ثقل تعداد داراییهای عرضهشده ملل است؛ حدود ۶۰درصد کل ردیفها. ارزش پایه این املاک نیز به حدود ۲۰.۹ همت میرسد؛ یعنی ۴۶.۵ درصد ارزش کل مزایده. این تمرکز فقط در تعداد املاک نیست؛ ترکیب داراییهای مشهد هم قابل توجه است.
۱۵۰ردیف از املاک عرضهشده تجاری است، ۲۶ردیف مسکونی و ۲۶ردیف اداری. اما اینجا یک نکته مهم وجود دارد؛ بخشی از این ردیفها، واحدهای متعدد یک پروژه یا مجموعه واحد هستند. برای نمونه، یک کد پروژه در فهرست بهتنهایی ۱۷۱ردیف دارد و مجموع قیمت پایه همین مجموعه حدود ۵.۲۶ همت است.
مجموعهای اداری و تجاری در ضلع شمال شرقی میدان جانباز. از سوی دیگر، تهران با ۷۷ردیف، حدود ۱۷.۲ همت ارزش پایه دارد و ۳۸.۳ درصد ارزش کل مزایده را به خود اختصاص داده است. در مجموع، مشهد و تهران حدود ۸۵درصد ارزش پایه کل سبد را در اختیار دارند؛ یعنی بخش عمده داراییهای عرضهشده ملل در دو بازار متمرکز شده است.

از واحد تجاری تا هتل ۸.۶همتی
ترکیب کاربری املاک مشهد هم نشان میدهد با یک سبد یکنواخت روبهرو نیستیم. حدود ۱۵۰ ردیف تجاری با ارزش پایه حدود ۴.۳ همت، ۲۶ردیف اداری با ارزش حدود ۲.۶ همت و ۲۴ ردیف مسکونی با ارزش حدود ۲.۴ همت در فهرست دیده میشود. در کنار اینها، دو دارایی هتلی قرار گرفته که بهتنهایی حدود ۱۰همت ارزش پایه دارند.
همچنین در این فهرست دو دارایی با عنوان مسکونی تجاری نیز به ارزش حدود ۱.۷ همت و دو دارایی با عنوان سایر به ارزش حدود ۴۶ میلیارد تومان دیده میشود. یعنی هتلها فقط دو ردیف از ۲۰۶ردیف مشهد هستند، اما نزدیک به نیمی از ارزش کل داراییهای مشهد را تشکیل میدهند. هتل میثاق بهتنهایی ۸.۶۱ همت قیمت پایه دارد؛ رقمی که تقریبا یکپنجم کل ارزش مزایده ملل است.
بخش درخور توجهی از داراییهای ملل در مشهد، املاک تجاری و اداری و داراییهای بزرگ و درآمدزا هستند. این ارقام یک نکته مهم را هم درباره سابقه فعالیت ملل در مشهد برجسته میکند. مؤسسهای که ریشه فعالیتش به مشهد برمیگردد، امروز بخش بزرگی از داراییهای ملکی خود را در همین شهر در معرض فروش گذاشته است. بنابراین، مسئله فقط فروش ۲۰.۹همت ملک نیست؛ بحث بر سر خروج بخشی از داراییهای یک مجموعه مالی از شهری است که بخش مهمی از سابقه و شبکه فعالیت ملل در آن شکل گرفته است.
نامیزانی تعداد و ارزش
اختلاف میان تعداد و ارزش، در کل مزایده هم دیده میشود. میانگین قیمت هر ردیف حدود ۱۳۰.۸میلیارد تومان است، اما میانه قیمت فقط حدود ۳۲.۳ میلیارد تومان. یعنی چند دارایی بسیار بزرگ میانگین را بالا کشیدهاند و برای شناخت بدنه اصلی مزایده، عدد میانه تصویر واقعیتری میدهد.
تمرکز ارزش در چند دارایی بزرگ حتی از این هم بیشتر است: ۱۰دارایی گرانتر حدود ۲۳.۳ همت، معادل ۵۱.۹ درصد کل ارزش پایه مزایده را تشکیل میدهند؛ بنابراین رقم ۴۴.۹ همت را نباید بهعنوان ارزشی که تقریبا بهطور مساوی میان ۳۴۳ردیف پخش شده تصور کرد؛ بخش بزرگی از این رقم در تعداد محدودی دارایی و پروژه متمرکز است.
این تمرکز برای فروش هم مهم است. فروش یک هتل ۸.۶ همتی با فروش دهها واحد کوچک از نظر تأمین نقدینگی یکسان نیست؛ بنابراین کیفیت و قابلیت نقدشوندگی داراییهای ملل را باید در کنار حجم اسمی آنها دید.
این همه ملک از کجا آمد؟
این همه ملک و دارایی مازاد، یکشبه وارد تراز یک مؤسسه اعتباری نشده است. پشت آن باید مجموعهای از تصمیمهای مالی در سالهای گذشته قرار داشته باشد. مؤسسهای که مأموریت اصلیاش واسطهگری مالی است، امروز بخشی از داراییهای ملکی خود را برای فروش گذاشته است، اما خود آگهی مزایده به ما نمیگوید هرکدام از این املاک دقیقا از چه مسیری به ملل رسیدهاند.
یک احتمال، ورود بخشی از این داراییها از مسیر سرمایهگذاری و فعالیت شرکتهای زیرمجموعه و پروژههای ملکی است، یعنی مؤسسه یا مجموعههای وابسته در مقطعی وارد خرید، ساخت یا توسعه ملک شدهاند و حالا بخشی از این داراییها در فهرست اموال مازاد قرار گرفته است.
مسیر دیگر، تملک دارایی در جریان وصول مطالبات است. در این حالت، ملکی که ابتدا وثیقه یک تسهیلات بوده، بعد از پرداختنشدن بدهی میتواند در فرایند وصول مطالبات به تملک مؤسسه یا مجموعههای وابسته درآمده باشد. این دو مسیر، داستانهای کاملا متفاوتی دارند. در حالت اول، سؤال این است که چرا یک مؤسسه اعتباری تا این اندازه در فعالیتهای ملکی درگیر شده است؛ در حالت دوم، مسئله به کیفیت تسهیلاتدهی، وثایق و مطالبات وصولنشده برمیگردد.
از روی جدول مزایده نمیتوان میان این دو مسیر داوری کرد. اما یک واقعیت روشن است: در تراز ملل، حجم درخور توجهی دارایی ملکی شکل گرفته که امروز مؤسسه برای تبدیل آنها به منابع مالی، در حال واگذاریشان است. اینجا مرز بانکداری سرمایهگذاری یا بنگاهداری زیر سؤال میرود.
این همه شرکت از کجا آمد؟
در توضیح نتیجه مزایده، مؤسسه اعتباری ملل فقط از فروش املاک مازاد حرف نزده است. نام مجموعهای از شرکتها هم در فهرست داراییهایی که برای واگذاری مطرح شده، دیده میشود، از عمران تکلار، خورشید درخشان هشتم توس و گسترش افق بینالود گرفته تا گسترش انرژی ملل، کشتوصنعت گرگان، صنایع غذایی پارس کادوس، نانوپودر توس، ویستا درمان ملل، شفا توس کیش و پیچاپ کاوش و درنهایت تأمین مالی توس سرمایه.
در این فهرست دامنه فعالیتها فقط به ساختوساز محدود نیست و حوزههایی مثل انرژی، کشاورزی، صنایع غذایی، خدمات درمانی و تأمین مالی را هم دربرمیگیرد؛ بنابراین مسئله فقط این نیست که ملل چه مقدار ملک مازاد داشته؛ سؤال بزرگتر این است که یک مؤسسه اعتباری چگونه به چنین سبد متنوعی از شرکتها رسیده است؟
برای هر کدام از این شرکتها میتوان پرسید مسیر ورودشان به مجموعه چه بوده است، سرمایهگذاری مستقیم، ایجاد شرکتهای وابسته، خرید سهام یا تملک در فرایند وصول مطالبات؟ آگهی مزایده بهتنهایی پاسخ این سؤالها را نمیدهد.
اما همین فهرست، بحث قدیمیتر درباره مرز میان فعالیت اعتباری و بنگاهداری را دوباره روی میز میآورد. وقتی یک مؤسسه اعتباری همزمان درگیر دهها واحد ملکی و شرکتهایی در چندین صنعت میشود و حالا برای آزادسازی منابع، بخشی از این داراییها را به مزایده میگذارد، باید پرسید این داراییها چه زمانی و با چه منطقی وارد تراز مجموعه شدهاند و هزینه فرصت سالهای نگهداری آنها چه بوده است؟
بهویژه اینکه خود ملل اکنون فروش این داراییها را بخشی از برنامه تقویت بنیه مالی و بهبود ساختار مالی خود معرفی میکند، بنابراین بررسی مسیر شکلگیری همین سبد، میتواند بخش مهمی از داستان امروز مؤسسه باشد.
۱۳.۷همت معامله، از ملک تا شرکت
بر اساس اعلام خود مؤسسه اعتباری ملل، پس از بازگشایی پاکتها و بررسی پیشنهادهای دریافتی، ۵۹رقبه از املاک تجاری، اداری و مسکونی به همراه سهام ملل در شرکت تأمین مالی توس سرمایه، طی تشریفات قانونی و بهصورت نقد و اقساط به برندگان واگذار شده است. ارزش مجموع این معاملات، از نگاه مؤسسه، ۱۳هزار و ۷۰۳میلیارد تومان اعلام شده است.
ملل همچنین اعلام کرده که این معاملات حدود ۸هزار و ۶۷۲میلیارد تومان سود برای مؤسسه به همراه داشته و این رقم را بخشی از برنامه خود برای تقویت بنیه مالی و خروج از زیان انباشته دانسته است. مؤسسه همچنین مزایده را اقدامی برای «آزادسازی داراییها» و بهبود ساختار مالی توصیف کرده است.
رقم ۱۳.۷ همت را نمیتوان بهتنهایی معادل وجه نقد دریافتشده دانست، زیرا خود مؤسسه تصریح کرده واگذاریها هم نقدی و هم اقساطی بوده است. همچنین این رقم را نمیتوان به معنای فروش ۳۰درصد از املاک دانست، چون سبد نتیجه شامل سهام شرکت نیز هست و مبنای مقایسه آن با کل ۴۴.۹ همت، قیمت پایه کل سبد مزایده است.
بانکداری یا بنگاهداری؟
مزایده ملل را اگر فقط از زاویه تعداد املاک فروختهشده یا رقم معاملات نگاه کنیم، بخش مهمی از ماجرا دیده نمیشود. این سبد، مجموعهای متمرکز از املاک بزرگ، واحدهای متعدد و سهام شرکتهایی در حوزههای مختلف است، داراییهایی که طی سالهای گذشته به هر دلیلی وارد مجموعه شدهاند و حالا بخشی از آنها در مسیر واگذاری قرار گرفتهاند.
از یکسو، ملل میگوید این مزایده و سود آن میتواند به تقویت بنیه مالی و بهبود ساختار مؤسسه کمک کند. از سوی دیگر، حجم و تنوع داراییهای عرضهشده این سؤال را باقی میگذارد که چه فرایندی باعث شده یک مؤسسه اعتباری به چنین سبدی از ملک و بنگاه برسد.
ماجرا، اما فقط به یک مؤسسه ختم نمیشود. وقتی منابع یک نهاد اعتباری به جای گردش در فعالیت اصلی خود، برای مدتی طولانی در ملک، شرکت و داراییهای کمنقدشونده درگیر میشود، مسئله فقط سود و زیان همان مؤسسه نیست، بخشی از منابعی که میتوانست در قالب اعتبار به بخشهای مختلف اقتصاد برسد، در داراییهای دیگری قفل میشود. اگر این داراییها هم در زمان نیاز بهراحتی قابل نقدشدن نباشند، فشار آن میتواند به ترازنامه و نقدینگی مؤسسه برگردد.
در مقیاس بزرگتر، ناترازی مؤسسات اعتباری میتواند به مسئلهای برای کل نظام بانکی تبدیل شود. جبران ناترازی، تأمین نقدینگی و منابعی که برای سرپا نگهداشتن یک مؤسسه مورد نیاز است، در صورت تأمین از مسیرهای پولی میتواند آثار خود را به کل اقتصاد منتقل کند، از محدودشدن اعتباردهی تا فشارهای تورمی. البته نمیتوان تورم یا مشکلات نظام بانکی را به عملکرد یک مؤسسه نسبت داد، اما تجربه ملل یادآور این نکته است که بنگاهداری و قفلشدن منابع در داراییهای غیرمالی، وقتی در مقیاس بزرگ رخ دهد، دیگر فقط مسئله یک ترازنامه نیست.
ارسال نظرات
دیدگاه های ارسال شده توسط شما، پس از تائید توسط شهرآرانیوز در سایت منتشر خواهد شد.
نظراتی که حاوی توهین و افترا باشد منتشر نخواهد شد.