هزینه نهایی دریافت تسهیلات بانکی فراتر از انتظار مشتری | وامی که گران تمام میشود
وقتی بانکی اعلام میکند وام با سود ۲۳درصد میدهد، طبیعی است که متقاضی حسابوکتاب کند و تصورش این باشد که هزینه دریافت تسهیلات مشخص است. اما ماجرا همیشه به همین سادگی نیست.
به گزارش شهرآرانیوز؛ وقتی بانکی اعلام میکند وام با سود ۲۳درصد میدهد، طبیعی است که متقاضی حسابوکتاب کند و تصورش این باشد که هزینه دریافت تسهیلات مشخص است. اما ماجرا همیشه به همین سادگی نیست. گاهی بخشی از پول وام در حساب بانک میماند، گاهی برای دریافت تسهیلات باید از قبل سپرده داشته باشید و گاهی هم کارمزدها و هزینههای جانبی به قرارداد اضافه میشوند. در چنین شرایطی، ممکن است وامی که با سود ۲۳درصد تبلیغ شده، در عمل هزینه بیشتری روی دستتان بگذارد.
برای اینکه ببینیم این تفاوت از کجا میآید، لازم نیست سراغ فرمولهای پیچیده برویم. کافی است چند عدد را کنار هم بگذاریم و ببینیم از پولی که بانک وعده داده، واقعا چقدر نصیبمان میشود و درنهایت چقدر باید پس بدهیم.
البته یک نکته را از همین ابتدا روشن کنیم: هر وام ۲۳درصدی الزاما گرانتر از این نرخ تمام نمیشود و هر هزینهای هم به معنای سود پنهان بانک نیست. برای فهمیدن هزینه واقعی تسهیلات، باید شرایط قرارداد را دقیقتر بررسی کرد.
چرتکه را بردارید؛ وام ۱۰۰میلیونی چقدر تمام میشود؟
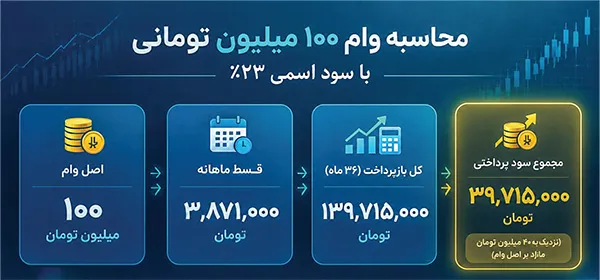
فرض کنید بانکی به شما ۱۰۰میلیون تومان وام با سود سالانه ۲۳درصد و بازپرداخت سهساله پیشنهاد میدهد. اگر وام به روش متداول اقساط مساوی محاسبه شود و هزینه جانبی هم نداشته باشد، قسط ماهانه شما حدود ۳میلیون و ۸۷۱هزار تومان خواهد بود. حالا ماشینحساب را بردارید و این عدد را در ۳۶ماه ضرب کنید. مجموع اقساط حدود ۱۳۹میلیون و ۷۱۵هزار تومان میشود؛ یعنی در پایان سه سال، نزدیک به ۴۰میلیون تومان بیشتر از اصل پولی که گرفتهاید، پس میدهید. ممکن است همینجا بگویید پس وام ۲۳درصدی عملا نزدیک به ۴۰درصد هزینه دارد؟ بله درست است.
اما کمی صبر کنید؛ آیا بانک دروغ میگوید؟ نه لزوما، اما چرا با وجود اعلام سود ۲۳درصدی، مشتری در پایان سه سال حدود ۴۰درصد مبلغ وام را بهعنوان سود پرداخت میکند؟ دلیلش این است که سود سالانه ۲۳درصد، بهمعنای پرداخت ۲۳درصد از مبلغ اولیه وام در هر سال نیست. بانک در محاسبه اقساط، اصل وام و سود آن را در طول دوره بازپرداخت محاسبه میکند و مشتری نیز هر ماه مبلغ ثابتی میپردازد.
درنتیجه، مجموع سودی که طی سه سال پرداخت میشود، با ۲۳درصد مبلغ اولیه پرداختی برابر نیست. برای مشتری، اما ماجرا سادهتر است: او ۱۰۰میلیون تومان وام میگیرد و در پایان سه سال، درمجموع حدود ۱۳۹میلیون و ۷۱۵هزار تومان پس میدهد؛ یعنی نزدیک به ۴۰میلیون تومان بیشتر از مبلغی که گرفته است.
این همان هزینهای است که مشتری در طول سه سال برای استفاده از وام میپردازد؛ رقمی که در زندگی روزمره ملموستر از نرخ سود سالانه اعلامشده بانک است. درست است که ۳۹.۷درصد نرخ سود سالانه وام نیست، اما هزینهای است که مشتری در طول سه سال، علاوه بر اصل وام، پرداخت میکند. البته وقتی از هزینه وام حرف میزنیم باید مجموع پرداختی مشتری و هزینههایی مانند بیمه و کارمزد را که به فرد برای دریافت وام متحمل میشود هم در نظر بگیریم که البته در هر وام و بانک، متفاوت است.
اما داستان زمانی جالبتر میشود که بانک بگوید برای دریافت همین وام، باید بخشی از پول را در حسابی نگه دارید. فرض کنیم از وام ۱۰۰میلیون تومانی، ۱۰میلیون تومان برای مدتی نزد بانک مسدود بماند و بابت آن هم سودی دریافت نکنید. در این حالت، شما همچنان باید اقساط وام ۱۰۰میلیون تومانی را بپردازید، اما در عمل فقط به ۹۰میلیون تومان دسترسی دارید.
یعنی قسط ماهانه همان حدود ۳میلیون و ۸۷۱هزار تومان است، ولی پولی که واقعا میتوانید خرج کنید، ۹۰میلیون تومان است. با این فرض که سپرده در پایان دوره نیز وارد محاسبه جریان نقدی نشود، نرخ مؤثر سالانه به حدود ۳۵.۸درصد میرسد. این عدد یک مثال محاسباتی است، نه نرخ واقعی یک خدمات بانکی مشخص. اگر سپرده در پایان قرارداد آزاد شود یا در طول دوره سود بگیرد، نتیجه تغییر میکند. بااینحال، مثال نشان میدهد که چرا نباید فقط به نرخ سود نوشتهشده روی تبلیغات اکتفا کرد.
البته سپرده مسدودی تنها یکی از عوامل است. کارمزدهای الزامی و هزینههایی که هنگام دریافت وام پرداخت میشوند نیز میتوانند مبلغ خالص دریافتی را کاهش دهند. بنابراین، برای فهمیدن هزینه واقعی وام باید تمام پولهایی را که دریافت میکنید و تمام پرداختهایی را که انجام میدهید، کنار هم بگذارید.
وقتی سود ۲۳درصد است، اما حسابوکتاب فرق میکند
حالا بیایید از مثال فرضی فاصله بگیریم و دو نمونه بانکی را بررسی کنیم.
در طرح یک بانک خصوصی، امکان دریافت اعتبار در برابر سپرده یا واحدهای صندوقهای سرمایهگذاری واجد شرایط مطرح شده است. در اطلاعات منتشرشده درباره این طرح، نرخ سود سالانه ۲۳درصد و سقف اعتبار تا ۸۰درصد سپرده اعلام شده است؛ البته شرایط روز طرح باید با اطلاعات رسمی بانک تطبیق داده شود.
حالا فرض کنید کسی بخواهد ۱۰۰میلیون تومان اعتبار بگیرد. اگر سقف اعتبار معادل ۸۰درصد سپرده باشد، به حدود ۱۲۵میلیون تومان منابع واجد شرایط نیاز دارد.
اینجا یک سؤال ساده باید بپرسیم: آیا تمام این پول در طول قرارداد دردسترس مشتری است؟ سپرده چه میزان سود میگیرد و چه زمانی آزاد میشود؟
پاسخ این پرسشها در محاسبه هزینه واقعی اعتبار اهمیت دارد. نمیتوان گفت کل ۱۲۵میلیون تومان هزینه وام است؛ چون اصل پول متعلق به مشتری است و ممکن است همچنان بازدهی داشته باشد. اما نمیتوان محدودیت دسترسی به آن را هم نادیده گرفت.
برای کسی که از قبل سپردهای دارد و سود آن را دریافت میکند، شرایط با فردی که باید برای دریافت اعتبار منابع تازهای فراهم کند، متفاوت است. بنابراین، حتی اگر نرخ اعلامی برای هر دو نفر یکسان باشد، هزینه اقتصادی استفاده از اعتبار لزوما یکسان نخواهد بود.
نمونه دیگر، تسهیلات خرید دین بانک خاورمیانه است. در گزارشی که در آبان۱۴۰۳ منتشر شد، یک تولیدکننده صنعتی از تجربه خود در دریافت این تسهیلات گفت و اعلام کرد که علاوه بر نرخ ۲۳درصدی، با سپردهگذاری معادل ۱۵ تا ۲۰درصد و کارمزد ۳.۵درصدی مواجه شده است. این تولیدکننده مجموع هزینههای مورد اشاره خود را ۴۱.۵درصد اعلام کرده بود.
این عدد جالب توجه است، اما باید دقت کنیم که رقم ۴۱.۵درصد، مجموع هزینههای اعلامشده از سوی همان مشتری است؛ نه لزوما نرخ مؤثر سالانه تسهیلات. برای اینکه بفهمیم هزینه واقعی سالانه این قرارداد چقدر بوده، باید مبلغ خالص دریافتی، زمان پرداخت کارمزدها، شرایط سپرده و زمان آزادسازی آن را بدانیم.
پس نمیتوانیم صرفا نرخ ۲۳درصد را با ۱۵درصد سپرده و ۳.۵درصد کارمزد جمع کنیم و نتیجه بگیریم نرخ مؤثر دقیقا ۴۱.۵درصد است. این ارقام ممکن است مبنای محاسبه و زمانبندی متفاوتی داشته باشند. بااینحال، همین نمونه یک نکته مهم را روشن میکند: نرخ سود اعلامی بهتنهایی برای قضاوت درباره ارزان یا گران بودن یک وام کافی نیست.
تصور کنید دو بانک به شما وامی با نرخ سود ۲۳درصد پیشنهاد میکنند. بانک اول تمام مبلغ را در اختیارتان میگذارد و هزینه جانبی قابلتوجهی ندارد؛ بانک دوم بخشی از منابع را مسدود میکند و هزینههای دیگری هم میگیرد. اگر فقط درصد سود را مقایسه کنید، ممکن است هر دو پیشنهاد را یکسان ببینید؛ اما وقتی حسابوکتاب کنید، متوجه میشوید مبلغ قابل استفاده و هزینه نهایی آنها متفاوت است.

این تفاوت برای بنگاههای اقتصادی حتی مهمتر است. شرکتی که برای خرید مواد اولیه به نقدینگی نیاز دارد، اگر نتواند تمام مبلغ مورد نیازش را در اختیار داشته باشد، ممکن است ناچار شود برای جبران کسری منابع از جای دیگری تأمین مالی کند. در این صورت، هزینه تأمین مالی فقط به سود قرارداد اول محدود نمیشود.
بانک لزوما درباره سود ۲۳درصدی دروغ نمیگوید؛ این همان نرخی است که در قرارداد وام درج شده است. اما مسئله اینجاست که مشتری فقط همین ۲۳درصد را نمیپردازد. کارمزدها، مسدودشدن بخشی از پول و هزینههای جانبی میتوانند هزینه وام را بهمراتب بیشتر کنند.
وقتی بانک در تبلیغات روی سود ۲۳درصدی تأکید میکند، اما از سایر هزینهها به همان اندازه حرفی نمیزند، مشتری ممکن است تصور کند هزینه وامش هم در همین محدوده است؛ درحالیکه در عمل، هزینه واقعی دریافت وام میتواند بسیار بالاتر باشد. بنابراین، شاید نرخ اعلامی بانک اشتباه نباشد، اما تمام واقعیت را هم به مشتری نشان نمیدهد.
در نهایت، اگر میخواهید دو وام را درست با هم مقایسه کنید، سه سؤال را از بانک بپرسید: چقدر پول واقعا در اختیارم قرار میگیرد؟ در مجموع چقدر باید پرداخت کنم؟ و آیا بخشی از پولم تا پایان قرارداد مسدود میماند؟ پاسخ همین سه سؤال، در کنار بررسی مبلغ و زمانبندی اقساط و هزینههای جانبی، تصویر روشنتری از هزینه واقعی تسهیلات به شما میدهد.
ارسال نظرات
دیدگاه های ارسال شده توسط شما، پس از تائید توسط شهرآرانیوز در سایت منتشر خواهد شد.
نظراتی که حاوی توهین و افترا باشد منتشر نخواهد شد.