شوک به سودآوری نیروگاهها با ابلاغیه جدید وزارت نیرو | افزایش نرخ سوخت چه اثری بر سود نیروگاهها دارد؟ (۲۶ مهر ۱۴۰۵)
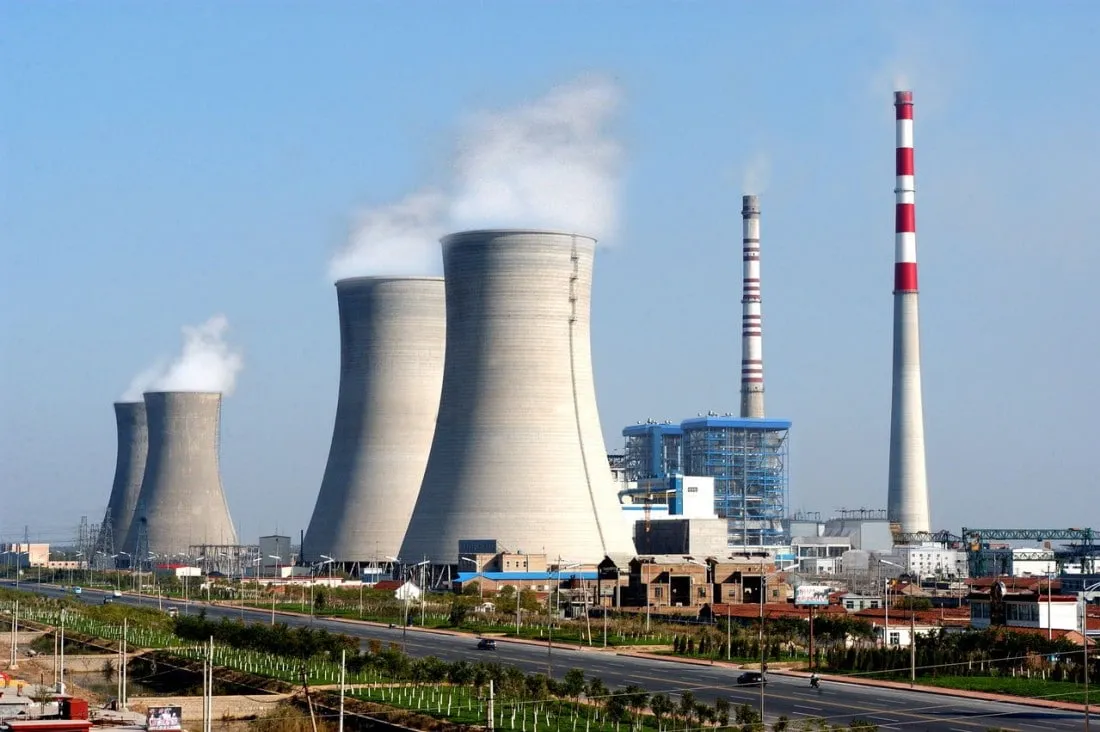
«شهرآرانیوز- گروه اقتصاد»، شرکتهای نیروگاهی حاضر در بازار سرمایه طی ساعت گذشته با انتشار اطلاعیههایی یکدست و هماهنگ در سامانه کدال، سهامداران خود را در جریان ابلاغیه جدید وزارت نیرو پیرامون تعیین ضابطه نرخ سوخت و نحوه اعمال آن در قبوض مصرفکنندگان نهایی قرار دادند.
به گزارش شهرآرانیوز، بر اساس ابلاغیه مورخ ۲۵ مهرماه ۱۴۰۵ وزیر نیرو، نرخ سوخت نیروگاههای عرضهکننده برق در بازار عمدهفروشی و تابلو عادی بورس انرژی (با عدم لحاظ ۹۲ درصد از نرخ گواهی سوخت)، معادل ۱۲،۸۳۰ ریال (شامل مالیات بر ارزش افزوده) به ازای هر مترمکعب تعیین شده است.
این تحول ساختاری، مدیریت شبکه برق را مکلف کرده است تا با استناد به مصوبات هیأت تنظیم بازار برق، نسبت به اصلاح و بهروزرسانی «سقف قیمت انرژی در بازار عمدهفروشی» متناسب با نرخ جدید سوخت اقدام کند. همچنین شرکت توانیر موظف شده است ظرف مدت یک ماه آینده با همکاری بورس انرژی، سازوکاری برخط جهت تسویه و دریافت هزینه سوخت از نیروگاهها در زمان فروش برق در بورس یا ثبت قراردادهای دوجانبه طراحی و پیادهسازی نماید.
با وجود ابلاغ این ضوابط جدید، مدیران نیروگاهها در اطلاعیههای کدالی خود تصریح کردهاند که برآورد دقیق آثار درآمدی و هزینهای این مصوبه، نیازمند انتشار اطلاعیههای تکمیلی توسط مدیریت شبکه برق ایران و اصلاح رسمی سقف قیمت انرژی است و جزئیات اثرگذاری آن بر صورتهای مالی شرکتها متعاقباً اعلام خواهد شد.
افزایش نرخ سوخت چه اثری بر سود نیروگاهها دارد؟
از منظر تحلیل بنیادی، هزینه سوخت یکی از متغیرهای مهم در محاسبه بهای تمامشده تولید برق نیروگاههای حرارتی است. افزایش این هزینه، در صورت ثابت ماندن نرخ فروش برق، میتواند سود عملیاتی و حاشیه سود شرکتها را کاهش دهد.
با این حال، در بازار برق ایران نرخ فروش انرژی صرفاً تابع هزینه تولید نیست و مقررات بازار، سقف قیمت و نحوه تسویه با خریداران نیز در تعیین درآمد نیروگاهها نقش دارند.
در نتیجه، اثر نهایی مصوبه به دو متغیر اصلی وابسته است: میزان افزایش هزینه سوخت و میزان افزایش درآمد حاصل از فروش برق.
اگر سقف قیمت انرژی متناسب با افزایش هزینهها اصلاح شود و نیروگاهها بتوانند برق خود را با نرخهای بالاتری بفروشند، بخشی از فشار هزینهای جبران خواهد شد. اما اگر افزایش درآمد کمتر از رشد هزینه سوخت باشد یا محدودیتهای بازار مانع فروش برق با نرخهای بالاتر شود، سودآوری شرکتها تحت فشار قرار میگیرد.

سه سناریو برای سهام نیروگاهی در بورس
از نگاه تحلیلی، واکنش سهام نیروگاهی به این مصوبه را میتوان در سه سناریو بررسی کرد:
سناریوی اول؛ جبران کامل هزینه سوخت
اگر سقف قیمت انرژی به اندازهای افزایش پیدا کند که هزینه اضافی سوخت را پوشش دهد، اثر منفی مصوبه بر سودآوری میتواند محدود شود. در این وضعیت، نگرانی اولیه بازار ممکن است با انتشار جزئیات اجرایی کاهش یابد و توجه سرمایهگذاران دوباره به ظرفیت تولید، میزان فروش برق و سودآوری عملیاتی شرکتها معطوف شود.
سناریوی دوم؛ جبران بخشی از هزینهها
اگر افزایش نرخ فروش برق کمتر از افزایش هزینه سوخت باشد، حاشیه سود نیروگاهها کاهش پیدا میکند. این وضعیت برای شرکتهایی که وابستگی بیشتری به سوخت گاز دارند، راندمان پایینتری ثبت میکنند یا امکان محدودی برای فروش برق با نرخهای بالاتر دارند، میتواند چالشبرانگیزتر باشد.
سناریوی سوم؛ تأخیر در اصلاح قیمت فروش برق
اگر سازوکار جدید تسویه هزینه سوخت پیش از مشخص شدن نرخ نهایی فروش برق اجرایی شود، احتمال افزایش فشار بر سرمایه در گردش و جریان نقد شرکتها وجود دارد. در چنین شرایطی، بازار ممکن است پیش از انتشار صورتهای مالی جدید، ریسک ناشی از ابهام مقرراتی را در قیمت سهام منعکس کند.
البته این سه سناریو، چارچوب تحلیلی برای ارزیابی پیامدهای مصوبه هستند و نه پیشبینی قطعی از عملکرد آینده سهام.
نگاه کارشناسی به واکنش بازار سهام
از منظر تحلیلگران بازار سرمایه، در چنین شرایطی واکنش اولیه قیمت سهام لزوماً با اثر نهایی مصوبه بر سود شرکتها یکسان نیست. افزایش هزینه سوخت میتواند در کوتاهمدت انتظارات سهامداران را تحت فشار قرار دهد؛ اما اگر اصلاح سقف قیمت انرژی به افزایش متناسب درآمد نیروگاهها منجر شود، ارزیابی بازار ممکن است تغییر کند.
در این میان، انتشار اطلاعیههای تکمیلی در کدال اهمیت زیادی دارد. سهامداران باید علاوه بر نرخ جدید سوخت، تغییرات سقف قیمت فروش برق، زمان اجرای مقررات، نحوه تسویه هزینهها و اثر بر درآمد عملیاتی شرکتها را دنبال کنند.
همچنین برای ارزیابی ارزش سهام، بررسی سود پیشبینیشده، نسبت قیمت به سود، جریان نقد عملیاتی و میزان بدهی شرکتها ضروری است. حتی در صورت جبران کامل هزینه سوخت، قیمت سهام میتواند تحت تأثیر انتظارات قبلی بازار، ارزشگذاری و شرایط کلی بورس تغییر کند.
سیگنال منفی یا فرصتی برای بازنگری در قیمت برق؟
ابلاغ نرخ جدید سوخت نیروگاهها در نگاه نخست یک عامل افزایش هزینه برای شرکتهای تولیدکننده برق محسوب میشود؛ اما اثر نهایی آن بر سودآوری و ارزش سهام به نحوه اصلاح سقف قیمت انرژی و سازوکار تسویه وابسته است.
اگر درآمد فروش برق متناسب با هزینههای جدید افزایش پیدا کند، شدت اثر منفی مصوبه کاهش خواهد یافت. در مقابل، جبران ناقص هزینهها یا تأخیر در اصلاح نرخ فروش میتواند سودآوری نیروگاهها را تحت فشار قرار دهد.
در کوتاهمدت، مهمترین عامل تعیینکننده جهت معاملات سهام نیروگاهی، انتشار جزئیات اجرایی مصوبه و شفاف شدن اثر آن بر صورتهای مالی شرکتها خواهد بود. از این رو، ارزیابی نمادهای این گروه بدون محاسبه اثر واقعی تغییرات هزینه و درآمد، میتواند به نتیجهگیری نادرست منجر شود.
ارسال نظرات
دیدگاه های ارسال شده توسط شما، پس از تائید توسط شهرآرانیوز در سایت منتشر خواهد شد.
نظراتی که حاوی توهین و افترا باشد منتشر نخواهد شد.