شرط عجیب «خواباندن پول» مانع و گلایه اصلی مردم برای دریافت تسهیلات | سد سپرده
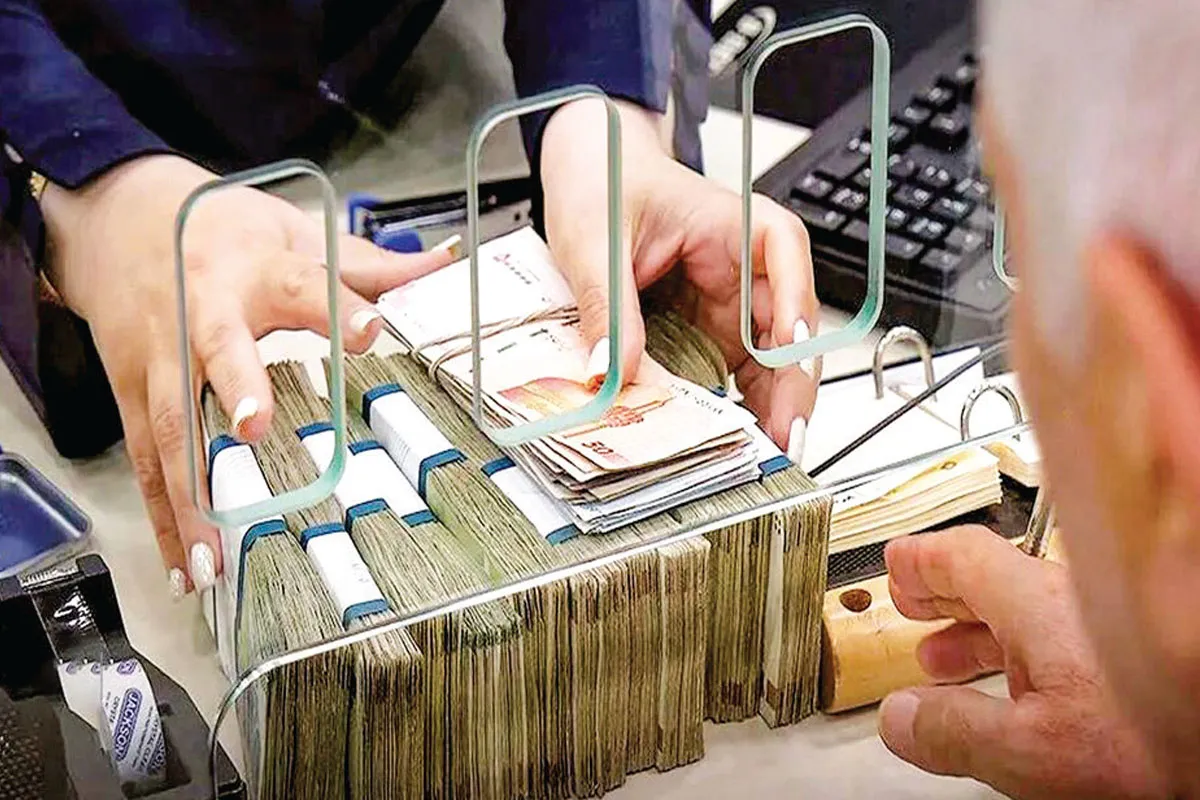
در شرایطی که بسیاری از خانوارها برای تأمین هزینههای ضروری زندگی، خرید لوازم منزل یا مخارج درمان، چشم امید به تسهیلات خرد بانکی دوختهاند، «شرط سپرده گذاری» به سدی بزرگ برای متقاضیان تبدیل شده است.

به گزارش شهرآرانیوز؛ در شرایطی که بسیاری از خانوارها برای تأمین هزینههای ضروری زندگی، خرید لوازم منزل یا مخارج درمان، چشم امید به تسهیلات خرد بانکی دوختهاند، «شرط سپرده گذاری» به سدی بزرگ برای متقاضیان تبدیل شده است؛ تناقضی آشکار که این پرسش را به میان میآورد؛ اگر فردی توانایی سپرده گذاری و «خواباندن» پول را در بانک داشت، چه نیازی به استقراض و دریافت وام داشت؟
وام مُسکن موقت برای دردهای ناشی از تورم
دریافت تسهیلات بانکی برای بسیاری از شهروندان دیگر یک انتخاب نیست، بلکه ضرورتی اجتناب ناپذیر است. خانوادهای که برای تأمین هزینههای درمانی یا جبران کسری مالی خود در برابر تورم افسارگسیخته به چند ده میلیون تومان نیاز دارد، معمولا به دلیل فقدان نقدینگی به بانک مراجعه میکند. با این حال، بسیاری از بانکها با قراردادن شرایطی مانند «مانده میانگین حساب» یا «مسدودسازی بخشی از مبلغ وام»، عملا دسترسی اقشار ضعیف به این منابع را غیرممکن میکنند.
اگر پول سپردهگذاری داشتم، وام نمیگرفتم
یکی از شهروندان در گلایهای تأمل برانگیز میگوید: وقتی برای دریافت وام به بانک مراجعه میکنیم، میگویند باید مبلغی را از قبل در حساب بگذارید تا امتیاز بگیرید. اگر ما پول داشتیم که برای مدت طولانی در بانک بخوابانیم، دیگر چرا باید زیر بار سودهای بانکی و اقساط سنگین برویم؟ این کار، وام گرفتن را فقط برای کسانی ممکن میکند که همین حالا نیز پول دار هستند. این گلایه، تنها نوک کوه یخ است. بسیاری از مردم از اینکه بانکها به جای تسهیلگری در چرخه اقتصادی خانوار، عملا به ابزاری برای جذب رسوب پول تبدیل شدهاند، گلایه مندند.
رونق وام فروشی
در این میان، دغدغههای جدی دیگری نیز وجود دارد دغدغههایی نظیر بازار سیاه دلالی. وقتی بانکها مسیر قانونی را با شرایط سخت مسدود میکنند، بازار واسطه گری برای «خرید و فروش امتیاز وام» داغ میشود چیزی که در میان گفتههای مردم نیز زیاد مشاده میشود: کافی است سری با آگهیهای فضای مجازی بزنید تعداد زیادی آگهی خرید و فروش وام خواهید دید.
شهروندی دیگری از سودهای بانکی نوشته است. موضوعی که به گفته او گرفتن این وام برای مردم را پرچالش و بی اثر کرده است. کنار هم قرار دادن این نکات مردمی در نهایت هزینه تمام شده وام را برای متقاضی درمانده، بسیار فراتر از سودهای مصوب بانکی میکند.
دیگر گلایه مربوط است به حس تبعیض میان مشتریان ویژه که وامهای کلان بدون دردسر دریافت میکنند و متقاضیان خرد که برای مبالغ اندک باید ماهها در نوبت سپرده گذاری بمانند. این موضوع بی شک اعتماد عمومی را به شدت خدشه دار میکند. بی شک مردم ضرورت اعتبارسنجی و اطمینان بانک از بازگشت منابع را میپذیرند؛ اما پرسش اینجاست که چرا بانکها به جای تکیه بر اعتبارسنجیهای نوین و ضمانتهای معتبر، همچنان بر روشهای سنتی پول محور اصرار دارند؟

شرط و شروط سخت در شرایط بحرانی روزمره
برای خانوادهای که گرفتار هزینههای ناگهانی است، زمان حکم طلا را دارد. طولانی شدن دریافت تسهیلات به دلیل شروط سخت گیرانه، میتواند یک مشکل کوچک خانوادگی را به بحرانی جبران ناپذیر تبدیل کند. از مسئولان بانکی انتظار میرود با بازنگری در آیین نامههای داخلی، راهکارهایی برای تسهیل دسترسی اقشار نیازمند در نظر بگیرند؛ راهکارهایی که ضمن حفظ حقوق بانک، شرایط دریافت وام را برای افرادی که ضامن معتبر دارند، اما توان سپرده گذاری ندارند، تسهیل کند.
این نکته نیز برای بانکها ضروری است. بانکها باید بدانند که فلسفه وجودی شان، گره گشایی از اقتصاد خانوارهاست؛ نه انباشت سرمایه برای بنگاه داری. یک تسهیلات به موقع، بیش از آنکه یک معامله مالی باشد، یک کنش اجتماعی است که میتواند امید را به خانههایی بازگرداند که در میان تورم و هزینههای روزمره، گرفتار شدهاند.
ارسال نظرات
دیدگاه های ارسال شده توسط شما، پس از تائید توسط شهرآرانیوز در سایت منتشر خواهد شد.
نظراتی که حاوی توهین و افترا باشد منتشر نخواهد شد.