رویترز مدعی شد: مشکل جدید بازار نفت دیگر کمبود عرضه نیست؛ لجستیک است
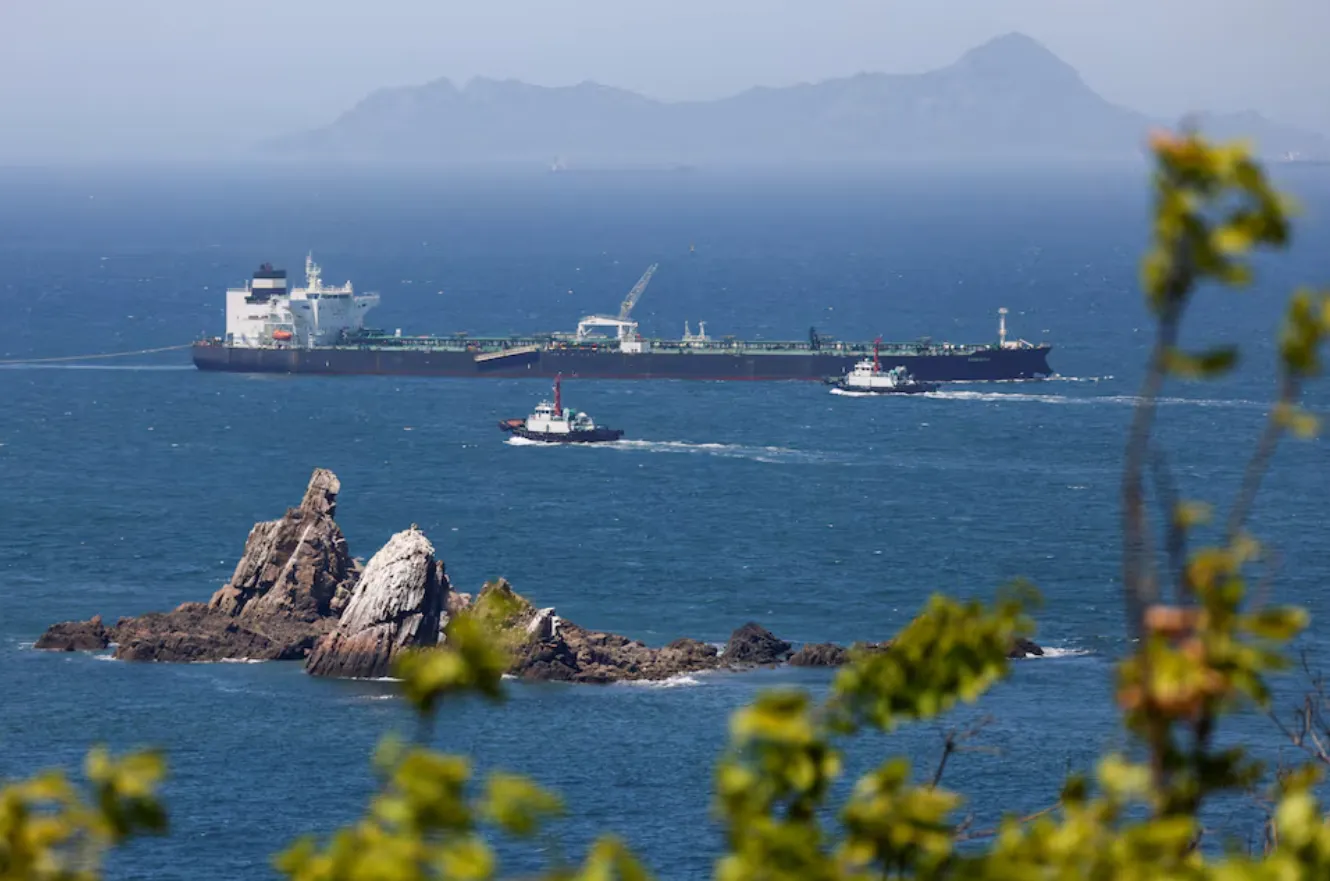
رون بوسو، ستوننویس رویترز در یادداشتی مدعی شد: صادرات نفت خام خاورمیانه در هفتههای اخیر به بالاترین سطح خود از آغاز جنگ ایران رسیده است؛ همزمان با آنکه شماری از تولیدکنندگان نفت حاشیه خلیج فارس، با وجود تداوم تهدید حملات ایران، عبور محمولههای خود از تنگه هرمز را از سر گرفتهاند.
به گزارش شهرآرانیوز، با این حال، قیمت نفت همچنان در سطوح بالا باقی مانده است؛ موضوعی که نشان میدهد اختلالات لجستیکی اکنون به اندازه کاهش مستقیم عرضه، بازار نفت را تحت تأثیر قرار میدهد.
بر اساس دادههای شرکت تحلیل انرژی کپلر، میانگین هفتروزه جریان نفت خام از تنگه هرمز در ۲۶ سپتامبر به حدود ۱۴.۲ میلیون بشکه در روز رسید؛ رقمی معادل نزدیک به ۸۰ درصد سطح پیش از جنگ. هرچند این میزان پس از آن کاهش یافته، اما احتمال دارد آمارهای نهایی بالاتر از ارقام فعلی ثبت شوند، زیرا بسیاری از نفتکشها هنگام عبور از تنگه هرمز و حتی چند روز پس از آن، سامانههای ردیابی ماهوارهای خود را خاموش میکنند.
بنابراین، روند کلی روشن است: حجم قابلتوجهی از نفت بار دیگر در حال عبور از تنگه هرمز است. اما پرسش اصلی اینجاست که چرا قیمت نفت برنت همچنان بالای ۱۰۰ دلار در هر بشکه معامله میشود؟
پاسخ را میتوان در یک کلمه خلاصه کرد: لجستیک.
اختلال در مدل سنتی تجارت جهانی نفت
صنعت جهانی نفت طی دهههای گذشته بر پایه یک شبکه بسیار کارآمد شکل گرفته بود؛ شبکهای که امکان انتقال حجم عظیمی از نفت خام و فرآوردههای نفتی را در مسافتهای طولانی و با کمترین هزینه فراهم میکرد.
اما جنگها در خاورمیانه و اروپای شرقی این مدل را مختل کردهاند. افزایش بیسابقه نرخ حمل نفتکشها، رشد شدید هزینههای بیمه و کمبود ظرفیت پالایشگاهها اکنون گلوگاههایی را در بخشهای مختلف زنجیره تأمین انرژی ایجاد کرده است.
بر اساس این تحلیل، بازگشت این سیستم به وضعیت عادی ممکن است ماهها یا حتی سالها طول بکشد؛ به این معنا که حتی در صورت کاهش فشار بر عرضه نفت خام، مصرفکنندگان همچنان ممکن است با هزینههای بالای انرژی مواجه باشند.

شکستن محاصره تنگه هرمز
محاصره تنگه هرمز پس از آغاز جنگ با آمریکا و اسرائیل در ۲۸ فوریه، مسیرهای تجارت جهانی نفت را بهسرعت تغییر داد.
تولیدکنندگان نفت خلیج فارس بخشی از محمولههای خود را به مسیرهای جایگزین منتقل کردند، خریداران به دنبال نفت از مناطق دورتر رفتند و دولتها نیز حجم بیسابقهای از ذخایر استراتژیک نفت خود را وارد بازار کردند.
یکی از مهمترین تغییرات، تصمیم عربستان سعودی برای انتقال بخشی از صادرات خود از طریق خط لوله شرق-غرب بود؛ خطی که نفت خام را به بندر ینبع در دریای سرخ منتقل میکند. در مقطعی، حدود ۴ درصد از عرضه جهانی نفت از این مسیر عبور میکرد.
اما حمله شبهنظامیان عراقی مورد حمایت ایران به این خط لوله در اوایل سپتامبر، عربستان را وادار کرد بخشی از صادرات خود را دوباره از طریق خلیج فارس و تنگه هرمز انجام دهد.
طبق دادههای کپلر، صادرات نفت عربستان از طریق هرمز در ماه سپتامبر بهطور متوسط به ۳ میلیون بشکه در روز رسید؛ بالاترین میزان از زمان آغاز درگیریها.
اگرچه این رقم هنوز تقریباً نصف سطح صادرات عربستان از طریق هرمز پیش از جنگ است، اما با بازگشت تدریجی خط لوله شرق-غرب به شرایط عادی، صادرات عربستان میتواند بهسرعت به سطوح پیش از جنگ نزدیک شود.
بهطور paradoxical، حمله به خط لوله شرق-غرب که هدف آن ضربهزدن به ریاض بود، ممکن است در عمل بخشی از اهرم فشار تهران را تضعیف کرده باشد؛ زیرا نشان داد حجم قابلتوجهی از نفت همچنان میتواند با وجود حملات، از تنگه هرمز و سایر مراکز مهم صادراتی عبور کند.
جهش بیسابقه هزینه حملونقل
با این حال، روند بازگشت تجارت نفت به شرایط عادی همچنان شکننده است.
افزایش صادرات کشورهای حاشیه خلیج فارس به کاهش کسری نفت در بازار جهانی کمک کرده است. برآورد شرکت Energy Aspects نشان میدهد کسری فعلی بازار حدود ۱.۶ میلیون بشکه در روز است؛ در حالی که این رقم در اوج اختلالات در ماه مه به حدود ۴ میلیون بشکه در روز رسیده بود.
در شرایط عادی، چنین بهبودی در عرضه باید فشار قابلتوجهی بر قیمت نفت وارد میکرد. اما قیمت نفت برنت همچنان بالای ۱۰۰ دلار در هر بشکه قرار دارد و بیش از ۴۰ درصد بالاتر از سطح پیش از جنگ است.
بخشی از این افزایش قیمت ناشی از صرف ریسک ژئوپلیتیکی است؛ چرا که همچنان احتمال تشدید دوباره درگیریها وجود دارد و واشنگتن و تهران تاکنون به توافق یا تفاهم مشخصی درباره آینده تنگه هرمز دست نیافتهاند.
اما ژئوپلیتیک تنها بخشی از ماجراست.
هزینههای حملونقل و بیمه که در گذشته سهم نسبتاً کوچکی از قیمت نهایی نفت را تشکیل میدادند، اکنون به یکی از عوامل اصلی تعیینکننده قیمت تبدیل شدهاند.
یکی از دلایل اصلی این وضعیت، شکلگیری یک سیستم پیچیده انتقال نفت در اطراف خلیج فارس است. برای انتقال نفت از تنگه هرمز به دریای عمان، در بسیاری از موارد به چندین نفتکش نیاز است و محمولهها پس از رسیدن به مناطق مشخص، به کشتیهای کوچکتر منتقل میشوند تا به خریداران آسیایی برسند.
این فرآیند بخش قابلتوجهی از ظرفیت نفتکشهای غولپیکر موسوم به VLCC را درگیر میکند و تعداد کشتیهای قابل استفاده در سایر مسیرهای تجاری را کاهش میدهد.
از سوی دیگر، خریداران برای جبران اختلالات، نفت بیشتری را از حوزه آتلانتیک تهیه و از مسیرهای طولانیتر به آسیا منتقل میکنند؛ موضوعی که فشار بیشتری بر ظرفیت حملونقل دریایی وارد کرده است.
نتیجه، جهش نرخ حمل نفتکشها به سطوح بیسابقه بوده است.
بر اساس دادههای شرکت کارگزاری کشتیرانی Poten & Partners، هزینه انتقال نفت خام از خاورمیانه به آسیا با نفتکشهای VLCC اخیراً از ۱.۲ میلیون دلار در روز عبور کرده؛ در حالی که این رقم در ژانویه حدود ۳۰ هزار دلار در روز بود.
در نتیجه، سهم هزینه حملونقل در قیمت نهایی هر بشکه نفت که پیشتر حدود ۳ درصد بود، اکنون به حدود ۲۷ درصد رسیده است.
این هزینهها احتمالاً تا زمانی که مسیرهای تجارت جهانی نفت به الگویی نزدیک به شرایط پیش از جنگ بازنگردند، کاهش محسوسی نخواهند داشت.
حتی بازگشت بیشتر صادرات از طریق تنگه هرمز ممکن است در کوتاهمدت مشکل را تشدید کند؛ زیرا افزایش صادرات به معنای نیاز بیشتر به همان شبکه پیچیده نفتکشهایی است که اکنون برای انتقال ایمن نفت در منطقه مورد استفاده قرار میگیرد.
بحران پالایش؛ حلقه دیگری از زنجیره فشار
از دست رفتن ظرفیت پالایش نفت در خاورمیانه و روسیه نیز این مشکل را تشدید کرده است؛ بهویژه در بازار گازوئیل.
حملات پهپادی اوکراین دهها پالایشگاه را در روسیه تحت تأثیر قرار داده و کاهش ظرفیت پالایش در خاورمیانه نیز فشار بیشتری بر بازار فرآوردههای نفتی وارد کرده است.
قیمت گازوئیل به رکوردهای جدیدی رسیده و به یک مسئله مهم اقتصادی و سیاسی در آمریکا تبدیل شده است؛ چرا که گازوئیل نقش اساسی در صنایع، کشاورزی و بخش تولید ایفا میکند.
تصمیم گروه هفت برای آزادسازی گازوئیل از ذخایر استراتژیک احتمالاً تنها میتواند یک تسکین موقت ایجاد کند، زیرا این اقدام ظرفیت پالایش ازدسترفته را بازنمیگرداند.
از سوی دیگر، پالایشگران برای خرید نفت خامهای متوسط و ترش که بازدهی بیشتری در تولید گازوئیل دارند، با یکدیگر رقابت میکنند. بخش قابلتوجهی از این نوع نفت در خاورمیانه و روسیه تولید میشود؛ دقیقاً مناطقی که با شدیدترین اختلالات عرضه مواجه هستند.
چرخهای که کاهش قیمت نفت را دشوار میکند
این وضعیت یک چرخه فشاری ایجاد کرده است:
کاهش ظرفیت پالایش → افزایش قیمت گازوئیل → افزایش تقاضا برای نفت خام مناسب تولید گازوئیل → حمایت از قیمت نفت خام
در نتیجه، قیمت نفت دیگر صرفاً تابع میزان عرضه نفت خام نیست، بلکه بیش از گذشته به توانایی صنعت برای انتقال، پالایش و پردازش نفت وابسته شده است.
این تغییر، کاهش قیمت نفت را به مراتب دشوارتر کرده است.
به بیان ساده، حتی اگر نفت بیشتری از تنگه هرمز عبور کند و نگرانی درباره کمبود فیزیکی نفت کاهش یابد، تا زمانی که نفتکشها، بیمه، مسیرهای حملونقل و ظرفیت پالایش به وضعیت عادی بازنگشته باشند، فشار صعودی بر قیمت انرژی میتواند ادامه داشته باشد.
ارسال نظرات
دیدگاه های ارسال شده توسط شما، پس از تائید توسط شهرآرانیوز در سایت منتشر خواهد شد.
نظراتی که حاوی توهین و افترا باشد منتشر نخواهد شد.