بررسی دومین مزایده مؤسسه اعتباری ملل | مؤسسه اعتباری ملل با این همه ملک و شرکت چه میکرد؟
مؤسسه اعتباری ملل در دومین آگهی مزایده خود سراغ ۱۰ شرکت با عنوان سرمایه گذاریهای مازاد رفت.
به گزارش شهرآرانیوز؛ شاید نام «شرکت فرش ایران» به گوشتان خورده باشد. شرکت فرش ایران، قدمتی نودویکساله دارد و در سال۱۳۱۴ از «کمپانی قالی شرق» خلع ید و ملی اعلام شد. حالا قدیمیترین شرکت فرش ایران به همراه ۲۳شعبه، یک عمارت تاریخی و ملکی شاخص در خیابان فردوسی تهران سر از مزایده ملل درآورده است.
اینکه چطور ۹۸.۸درصد سهام این شرکت به مؤسسه اعتباری ملل رسیده، موضوع این گزارش نیست، اما خلاصه بگوییم سال۱۳۹۲ درراستای اجرای اصل۴۴ قانون اساسی، مالکیت شرکت سهامی فرش ایران با حفظ تمامی فعالیتهای خود از دولت به بانک تجارت و در سال۱۳۹۶ به مؤسسه ملل واگذار شد.
موضوع این گزارش، اما بررسی دومین مزایده مؤسسه اعتباری ملل است که بهتازگی منتشر شده است. ۲۹شهریور در گزارشی با عنوان «ملل با این همه ملک و شرکت چه میکرد؟» بهسراغ نخستین مزایده گسترده املاک و مستغلات مؤسسه اعتباری ملل رفتیم.
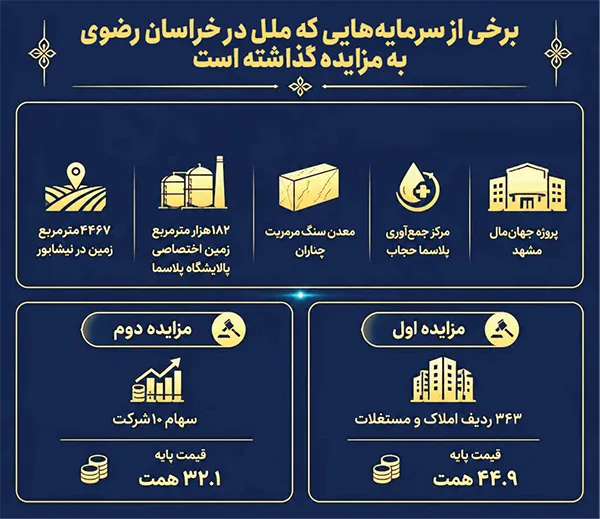
در آن گزارش نوشتیم که با این فهرست مزایده، بهتر است به جای مؤسسه اعتباری ملل بگوییم «بنگاه املاک ملل». این مزایده ۳۴۳ردیف ملکی با قیمت پایه درمجموع حدود ۴۴.۹همت را دربرمیگرفت و بخش درخور توجهی از ارزش آن در مشهد و تهران متمرکز بود. در آنجا از پیشینه تشکیل این مؤسسه نوشتیم و تصویری از حجم درخور توجه داراییهای ملکی ملل، تنوع آنها و سهم مشهد از این پرتفوی ارائه کردیم. همچنین گفتیم اینکه یک بانک یا مؤسسه مالی کار بنگاهداری انجام دهد، مورد انتقاد شدید رهبر شهید انقلاب بوده و فهرست املاک ملل نیز نمونهای کوچک از گستردگی این مسئله در نظام بانکی کشور است.
حالا در ادامه همان پرونده، آگهی دیگری پیش روی ماست، اینبار نه زمین و ساختمان، بلکه سهام شرکتهایی که مؤسسه اعتباری ملل مالک بخش عمده یا تمام آنهاست.
از هتل و ملک تا معدن و کارگزاری
از هتل میثاق و هتل ۱۵خرداد گرفته تا مجموعهای اداری و تجاری در ضلع شمالشرقی میدان جانباز و انواع ملکهای تجاری و مسکونی، بخش کوچکی از سبد متنوع داراییهای ملل در مزایده قبلی بود.
حالا پای شرکتها به میان آمده است، شرکتهایی در حوزه ساختمان، معدن، انرژی، درمان، تولید، فناوری اطلاعات و بازار سرمایه. در این مزایده سهام ۱۰شرکت عرضه شده و نکته مهمتر از تعداد شرکتها، درصد مالکیت ملل در آنهاست. ملل بیش از ۹۶ درصد سهام شش شرکت را دارد. این فهرست نشان میدهد بخش مهمی از آنچه امروز با عنوان «سرمایهگذاری مازاد» عرضه شده، صرفا چند سهم کوچک و پراکنده نیست. در بسیاری از موارد، ملل مالک مسلط یا مالک کامل شرکت است؛ یعنی در طول سالهای مالکیت، عملا در جایگاه سهامدار کنترلکننده قرار داشته است.
ملل؛ هم صاحب شرکت، هم طلبکار آن
ماجرا وقتی جالبتر میشود که بدهی همین شرکتها به خود ملل را کنار درصد مالکیت آنها بگذاریم. مثلا ۹۶.۱۹درصد «ویستا درمان ملل» متعلق به مؤسسه اعتباری ملل است، اما این شرکت حدود ۱.۲۴همت به مؤسسه و شرکتهای تابعه آن بدهکار است. در «گسترش انرژی ملل» هم با مالکیت ۱۰۰درصدی ملل، حدود ۱۵۹میلیارد تومان بدهی به مؤسسه و شرکتهای تابعه ثبت شده است.
درمجموع، رقم بدهیهای اعلامشده برای این شرکتها به حدود ۲.۲همت میرسد. اینجا دیگر فقط با یک مؤسسه اعتباری که در چند شرکت سرمایهگذاری کرده است مواجه نیستیم، ملل در این شرکتها هم مالک بوده و هم تأمینکننده منابع و طلبکار.
این اتفاق الزاما بهمعنای تخلف نیست، یک سهامدار میتواند به شرکت زیرمجموعهاش تسهیلات بدهد. اما وقتی همین شرکتها حالا در فهرست «سرمایهگذاریهای مازاد» قرار گرفتهاند، سؤال مهمتری شکل میگیرد: ملل چه میزان منابع را در این بنگاهها درگیر کرده، این منابع چه بازدهی داشته و حالا با فروش سهام، تکلیف بدهیهای آنها چه میشود؟
از روی آگهی نمیتوان گفت این مالکیتها از ابتدا سرمایهگذاری مستقیم بوده یا در مقطعی از مسیر وصول مطالبات و انتقال سهام به ملل رسیده است. اما همین ترکیب مالکیت و بدهی نشان میدهد که داستان این شرکتها فقط خرید چند سهم و نگهداری آنها نبوده؛ یک رابطه مالی و مالکیتی چندلایه میان ملل و این بنگاهها شکل گرفته که حالا مؤسسه میخواهد از آن خارج شود.
خراسان رضوی، بخش مهمی از داستان است
اگر قرار باشد این مزایده را از منظر خراسان رضوی بخوانیم، سهم استان را نمیتوان در یک اشاره کوتاه خلاصه کرد. بخش درخور توجهی از شرکتهای عرضهشده، یا مستقیما در مشهد و خراسان رضوی فعالیت دارند یا دارایی و پروژه شاخصی در استان دارند.
یکی از مهمترین آنها شرکت «خورشید درخشان هشتم توس» است؛ شرکتی که ملل ۵۱درصد آن را در اختیار دارد و در آگهی آمده است که عمده شرکت پروژه جهان مال مشهد را در اختیار دارد. همین شرکت حدود ۲۰.۳میلیارد تومان بدهی به مؤسسه و شرکتهای تابعه ملل دارد.
این یعنی در میان داراییهای قابل واگذاری ملل، نام شرکتی قرار گرفته که به یکی از پروژههای بزرگ و شناختهشده مشهد گره خورده است؛ بنابراین واگذاری سهام آن صرفا یک معامله شرکتی در تهران نیست و میتواند بر ساختار مالکیت و آینده یک پروژه بزرگ در اقتصاد شهری مشهد اثر بگذارد.
مرکز جمعآوری پلاسمای مشهد واگذار میشود
اما مورد مهمتر، تعاونی «ویستا درمان ملل» است. شرکتی که ملل ۹۶.۱۹درصد آن را در اختیار دارد و بخش مهمی از داراییها و پروژههایش در حوزه درمان قرار گرفته است.
در آگهی، برای این شرکت از مرکز جمعآوری پلاسما حجاب در مشهد، مجوز احداث پالایشگاه پلاسما در مشهد و زمینی با مساحت تقریبی ۱۸۲هزار مترمربع نام برده شده است. در کنار اینها، شرکت مجوز احداث بیمارستان ۹۶تختخوابی ملل در کرج و زمین حدود ۷۴۱۱مترمربعی آن و همچنین مرکز در حال ساخت رادیوتراپی و کلینیک شیمیدرمانی پاسداران را در اختیار دارد.
اهمیت ویستا فقط به گستردگی داراییها و پروژههای درمانی آن محدود نیست. این شرکت درعینحال حدود ۱.۲۴همت بدهی به مؤسسه و شرکتهای تابعه ملل دارد و حدود ۲۶.۸میلیارد تومان مانده تسهیلات نیز برای آن اعلام شده است.
به عبارت دیگر، یکی از بزرگترین شرکتهای حاضر در مزایده از نظر میزان مالکیت و دارایی، همزمان یکی از بزرگترین بدهکاران اعلامشده به مالک خود نیز هست.
از معدن چناران تا زمین در بینالود
در خراسان، ردپای ملل فقط به ساختمان و درمان ختم نمیشود. «پیچاپ کاوش» با مالکیت تقریبا ۱۰۰درصدی ملل در حوزه معدن فعالیت دارد و بیشتر فعالیت فعلی آن در معدن چناران و معدن شن و ماسه ماملو اعلام شده است. این شرکت نیز حدود ۱۷.۲میلیارد تومان بدهی به مؤسسه و شرکتهای تابعه دارد.
از سوی دیگر، گسترش افق بینالود با مالکیت ۷۵درصدی ملل، مهمترین دارایی خود را زمینی حدود ۴۴۶۷مترمربعی در نیشابور معرفی کرده است؛ بنابراین اگر دو مزایده اخیر ملل را کنار هم بگذاریم، تصویر خراسان پررنگتر میشود، در مزایده قبلی، حجم درخور توجهی از املاک و پروژههای ملکی ملل در مشهد دیده میشد و در مزایده جدید، سهام شرکتهایی عرضه شده که به جهانمال، پلاسما و درمان در مشهد، معدن چناران و زمین نیشابور گره خوردهاند.
ردپای ملل در اقتصاد خراسان فقط در قالب چند ملک پراکنده نیست، این ردپا به مالکیت شرکت، پروژه، معدن، زمین و فعالیتهای درمانی نیز رسیده است. البته این فقط مربوط به ملکهایی است که میتوانیم در فهرست مزایده ببینیم.

ملل چگونه به اینجا رسید؟
از کنار هم گذاشتن دو مزایده میتوان به یک تصویر بزرگتر رسید. در مزایده نخست، با صدها قطعه زمین و ساختمان مواجه بودیم در مزایده دوم، با شرکتهایی مواجهیم که خودشان صاحب زمین، پروژه، نیروگاه، معدن، مرکز درمانی و برند و فعالیت اقتصادی هستند.
آنچه امروز در حال فروش است، بخشی از ساختار دارایی انباشتهشده یک مؤسسه اعتباری است. اما ملل چگونه به این سبد سرمایه رسیده است؟ این اتفاق میتواند چند علت داشته باشد.
بخشی از این مالکیتها ممکن است نتیجه سرمایهگذاری مستقیم و تصمیم مدیریتی برای توسعه فعالیتها بوده باشد، بخشی میتواند از مسیر تأمین مالی و روابط اعتباری شکل گرفته باشد و بخشی نیز ممکن است در فرایند وصول مطالبات و تسویه بدهیها به مالکیت مؤسسه درآمده باشد، اما در هر سه حالت، یک مسئله اقتصادی مشترک وجود دارد، منابع و ظرفیت یک مؤسسه اعتباری برای سالها در داراییهایی قفل شده که ماهیت اصلی آنها بانکداری و واسطهگری مالی نیست.
اگر چنین داراییهایی سودآور و مولد بودهاند، باید عملکرد آنها در سالهای مالکیت قابل مشاهده باشد و اگر زیانده، کمبازده یا کم نقد شونده بودهاند، چرا خروج از آنها اینقدر دیر اتفاق افتاده است؟
ارسال نظرات
دیدگاه های ارسال شده توسط شما، پس از تائید توسط شهرآرانیوز در سایت منتشر خواهد شد.
نظراتی که حاوی توهین و افترا باشد منتشر نخواهد شد.