ریزش شدید قیمت اوراق قرضه ژاپن | ابهام در سقف نرخ بهره، مانع از تقویت ین شده است
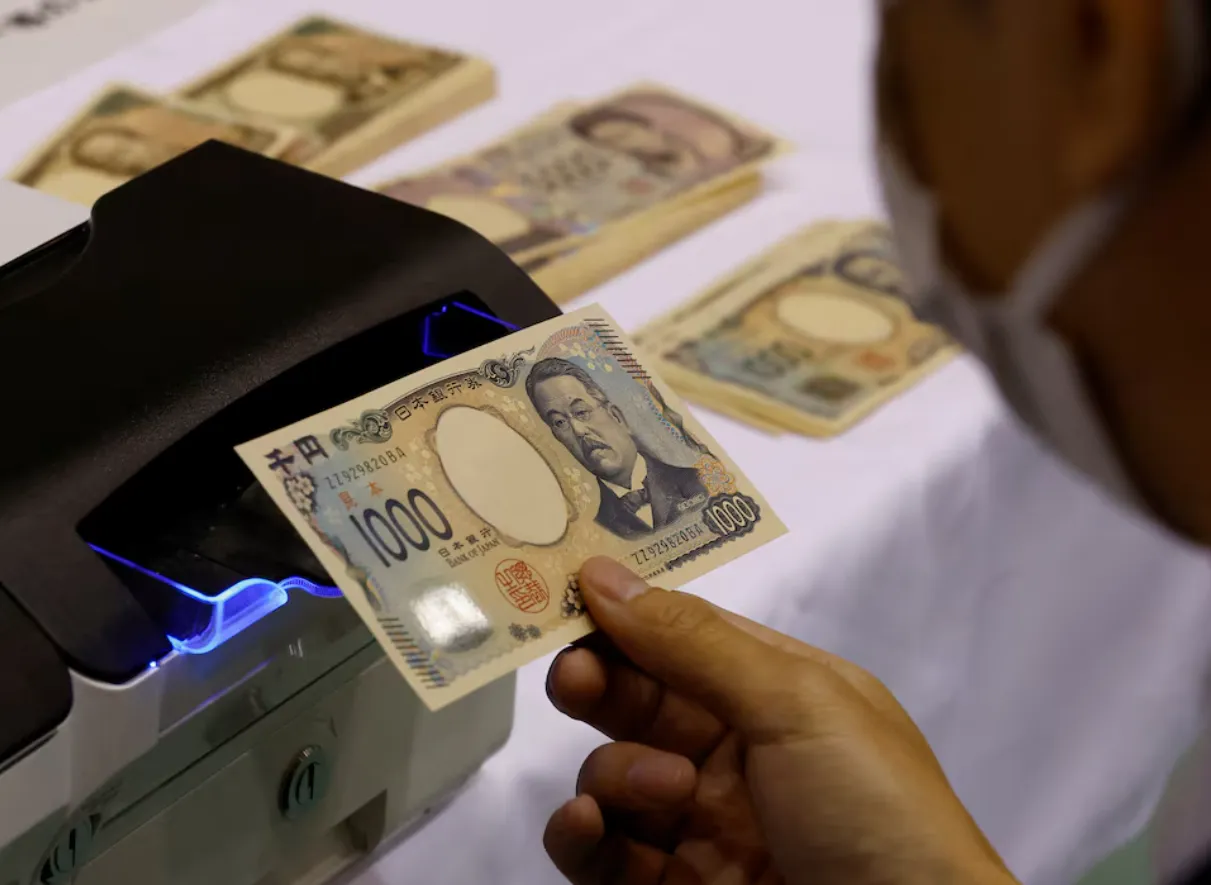
در حالی که موج بازگشت سرمایههای ژاپنی به بازارهای داخلی آغاز شده، عدم قطعیت درباره نقطه اوج بازدهی اوراق قرضه و میزان افزایش نرخ بهره توسط بانک مرکزی ژاپن، مانع از ورود جریان عظیم سرمایههای خارجی به این کشور شده است.
به گزارش شهرآرانیوز، این وضعیت باعث شده تا یکی از بزرگترین ذخایر سرمایه جهان همچنان در بازارهای بینالمللی باقی بماند و مانعی برای رالی صعودی و پایدار ین ایجاد کند.
تأخیر در بازگشت «پول کُند»
بر اساس گزارشهای رسیده از سنگاپور، اگرچه معاملهگران کوتاهمدت با تغییر موقعیتهای خود از فروش به خرید، در اوایل سپتامبر وارد موقعیتهای خرید خالص ین شدهاند، اما سرمایهگذاران بزرگ و نهادی همچنان در برابر خرید گسترده اوراق قرضه داخلی احتیاط میکنند. این سرمایهگذاران منتظرند تا از افزایش نرخ بهره و رسیدن بازده اوراق قرضه به سقف خود اطمینان حاصل کنند.
شاکی اوموری، استراتژیست بخش درآمد ثابت در دویتهبانک توکیو، در این باره میگوید: «معاملههای سریع بر پایه اختلاف نرخ بهره از قبل تسویه شدهاند؛ اما حرکت سرمایههای ساختاری مانند صندوقهای بازنشستگی و خانوارها که داراییهای خود را در خارج از کشور دارند، هنوز آغاز نشده است.»
چالش نرخ بهره و بازدهی اوراق
در حالی که بازدهی اوراق قرضه ۱۰ ساله ژاپن در کمتر از دو سال به بالاترین سطح ۳۰ ساله خود (بالای ۳ درصد) رسیده است، ابهام در تصمیمات آتی بانک مرکزی ژاپن باعث شده تا معاملهگران از «گرفتن چاقوی در حال سقوط» (خرید در اوج ریزش قیمت اوراق) خودداری کنند.
علاوه بر این، سیاستهای انبساطی گذشته و تصمیمات اخیر بانک مرکزی، هنوز نتوانسته است تفاوت نرخ بهره ژاپن با سایر بانکهای مرکزی بزرگ (مانند فدرال رزرو آمریکا) را به شکلی کاهش دهد که جریانی عظیم از سرمایه را به سمت ین سوق دهد.

نقش کلیدی صندوق بازنشستگی (GPIF)
تحلیلگران معتقدند تغییر در تخصیص داراییهای صندوق بازنشستگی دولتی ژاپن میتواند به عنوان یک عامل محرک عمل کند. اگر این صندوق عظیم که مدیریت ۱.۸ تریلیون دلار دارایی را بر عهده دارد، تخصیص خود به اوراق قرضه داخلی را افزایش دهد، این حرکت میتواند سایر سرمایهگذاران نهادی را نیز مجبور به بازگشت سرمایهها به داخل ژاپن کند.
چشمانداز ین
در حال حاضر ین در نزدیکی سطح ۱۵۹ در برابر دلار معامله میشود. اگرچه پس از سالها کاهش ارزش، دوران ریزش بیرویه ین ممکن است به پایان رسیده باشد، اما برای شروع یک روند صعودی پایدار، نیاز به ثبات در نرخ بهره و اطمینان از اینکه بازدهی اوراق قرضه ژاپن به نقطه اوج خود رسیده است، وجود دارد.
ارسال نظرات
دیدگاه های ارسال شده توسط شما، پس از تائید توسط شهرآرانیوز در سایت منتشر خواهد شد.
نظراتی که حاوی توهین و افترا باشد منتشر نخواهد شد.